퀀트 투자 입문 ⑯ — 저변동성 팩터, 덜 흔들리는 주식의 역설
투자 교과서의 첫 장에는 대개 이런 문장이 있습니다. “위험과 수익은 비례한다. 더 큰 위험을 감수해야 더 큰 수익을 기대할 수 있다.”
오늘 다룰 저변동성 팩터는 이 문장이 데이터에서 성립하지 않는다는 관찰입니다. 앞의 두 팩터(밸류, 퀄리티)는 “이런 성질을 가진 주식이 조금 더 벌더라” 정도였다면, 이건 이론의 뼈대를 정면으로 건드립니다.
무엇을 재는가
저변동성 팩터를 검증하는 표준적인 방법은 주식을 베타로 줄 세우는 것입니다. 베타는 시장이 1% 움직일 때 그 주식이 몇 % 움직이는지를 나타내는 수치입니다. 베타 1.5면 시장보다 1.5배 출렁이고, 0.5면 절반만 출렁입니다.
CAPM(자본자산가격결정모형)은 이렇게 예측합니다.
기대 초과수익률 = 베타 × 시장 위험프리미엄
베타가 두 배면 기대 초과수익률도 두 배여야 합니다. 이 관계를 그래프로 그린 직선을 증권시장선(SML)이라 부르고, 모든 주식이 이 선 위에 놓여야 한다는 것이 CAPM의 핵심 주장입니다.
엄밀히 말하면 “저변동성”과 “저베타”는 다른 개념입니다. 변동성은 그 주식 자체의 흔들림이고, 베타는 시장과 함께 움직이는 부분만 뗀 것입니다. 다만 둘은 강하게 연동되어 있고(아래 표에서 베타가 커질수록 변동성도 나란히 커집니다), CAPM의 예측과 바로 비교할 수 있는 쪽이 베타라서 베타로 봅니다.
프렌치 교수가 Kenneth French Data Library에 베타로 5등분한 포트폴리오의 월별 수익률을 공개하고 있습니다. 아래 코드는 같은 파일의 공개 사본을 읽습니다. 시장·무위험 수익률을 가져오는 Fama-French 5팩터 파일 사본이 2020년 7월에서 끝나서, 1963년 7월부터 2020년 7월까지 685개월치를 씁니다. 2020년 8월 이후는 이 글의 표에 없습니다.
import pandas as pd

URL = ("https://raw.githubusercontent.com/a91quaini/reproduceTFRP/main/"
       "data-raw/Portfolios_Formed_on_BETA.csv")

df = pd.read_csv(URL)
df.columns = [c.strip() for c in df.columns]
df = df[df["Date"].astype(str).str.len() == 6]          # 월별 블록만
df.index = (pd.to_datetime(df.pop("Date").astype(str), format="%Y%m")
            + pd.offsets.MonthEnd(0))
df = df.astype(float) / 100.0
print(df[["Lo 20", "Qnt 2", "Qnt 3", "Qnt 4", "Hi 20"]].tail())
전체 코드는 low_volatility_factor.py에 있고, 함께 받을 파일은 코드 페이지에 정리해 두었습니다.
결과
| Lo 20 | Qnt 2 | Qnt 3 | Qnt 4 | Hi 20 | |
|---|---|---|---|---|---|
| 베타 | 0.67 | 0.90 | 1.05 | 1.21 | 1.49 |
| 연 변동성 | 12.1% | 14.5% | 16.7% | 19.4% | 24.7% |
| 연복리 수익률(CAGR) | 10.56% | 11.36% | 11.01% | 10.62% | 9.45% |
| 샤프비율 | 0.52 | 0.51 | 0.44 | 0.39 | 0.31 |
| CAPM 알파 | +1.91% | +1.47% | +0.53% | -0.38% | -2.05% |
| 알파의 t값 | 2.31 | 2.52 | 0.92 | -0.53 | -1.64 |
베타가 0.67에서 1.49로 2.2배, 변동성이 12.1%에서 24.7%로 2배가 되는 동안, 연복리 수익률은 10.56%에서 9.45%로 오히려 1.1%p 떨어졌습니다.
위험을 두 배로 지고 수익을 덜 받았다는 뜻입니다. 샤프비율로 보면 0.52 대 0.31로 차이가 더 분명합니다.
십분위 양 끝으로 더 밀어보면 격차가 조금 더 벌어집니다. 하위 10%(베타 0.61)가 연복리 10.92%에 알파 +2.62%(t 2.71), 상위 10%(베타 1.60)가 연복리 9.18%에 알파 -2.39%(t -1.53)입니다.
증권시장선이 눕는다
CAPM이 예측한 값과 실제를 나란히 놓으면 이렇습니다. 시장 위험프리미엄은 이 기간 연 6.53%(월 초과수익률의 산술 평균을 연율화한 값)였습니다. CAPM과 비교할 때는 관행대로 산술 평균을 씁니다.
| 분위 | 베타 | CAPM 예측 | 실제(산술평균) | 차이 |
|---|---|---|---|---|
| Lo 20 | 0.67 | +4.40% | +6.31% | +1.91% |
| Qnt 3 | 1.05 | +6.86% | +7.38% | +0.53% |
| Hi 20 | 1.49 | +9.70% | +7.65% | -2.05% |
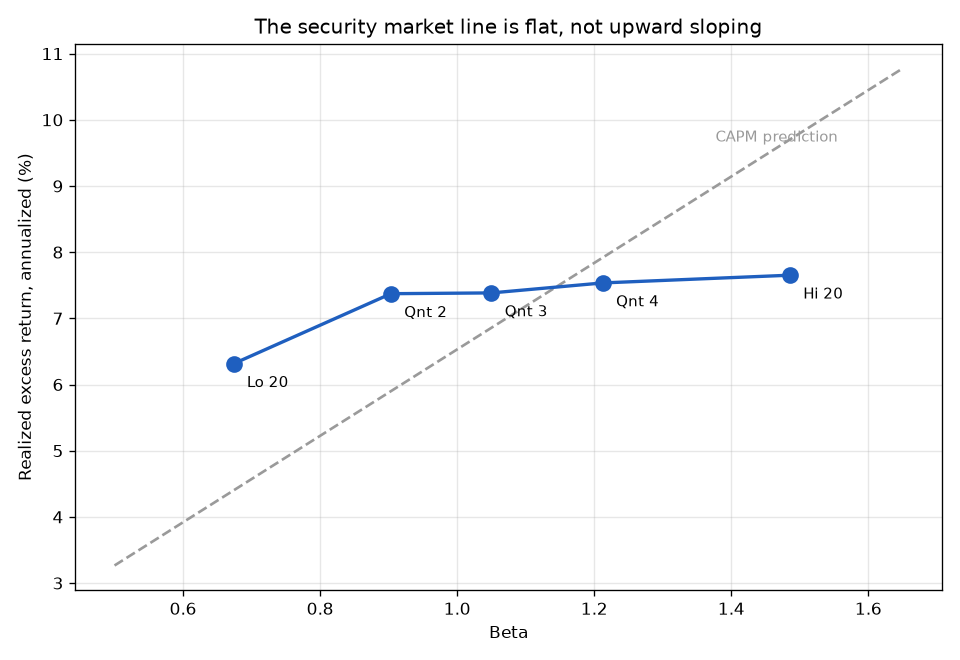
회색 점선이 CAPM이 예측한 우상향 직선이고, 파란 선이 실제입니다. 실제 선은 거의 수평입니다. 베타가 0.67에서 1.49로 가는 동안 실제 초과수익률은 6.31%에서 7.65%로 1.3%p 오르는 데 그쳤습니다. 예측대로라면 5.3%p 올랐어야 합니다.
이것이 “평평한 증권시장선(flat SML)”이라 불리는 현상입니다. 1972년 피셔 블랙이 처음 지적했고, 그 뒤 50년 넘게 반복 확인되었습니다.
표에서 주의해서 볼 것은 t값입니다. 저베타 쪽 알파는 t 2.31로 통계적으로 분명하지만, 고베타 쪽은 -1.64로 통상적인 기준(2)에 미치지 못합니다. 즉 이 데이터가 강하게 말하는 것은 “고베타가 유의하게 손해”가 아니라 “저베타가 받아야 할 것보다 많이 받았다”입니다. 흔히 “고베타를 피하라”로 요약되는데, 숫자는 그보다 조심스럽습니다.
한 가지 짚어 둘 것이 있습니다. 결과 표에서는 고베타의 수익률이 저베타보다 1.1%p 낮았는데, 위 표의 실제 초과수익률은 1.3%p 높습니다. 잣대가 달라서입니다. 결과 표는 실제 계좌에 남는 연복리(CAGR)이고, 위 표는 월 초과수익률의 산술 평균입니다. 변동성이 크면 복리 수익률이 산술 평균보다 낮아지고, 그 차이는 대략 분산의 절반만큼입니다(수익률 계산 글의 변동성 손실). 변동성이 24.7%인 고베타는 12.1%인 저베타보다 이 손실을 훨씬 크게 입어서, 산술 평균으로는 앞서도 복리로는 뒤처집니다.
누적으로 보면
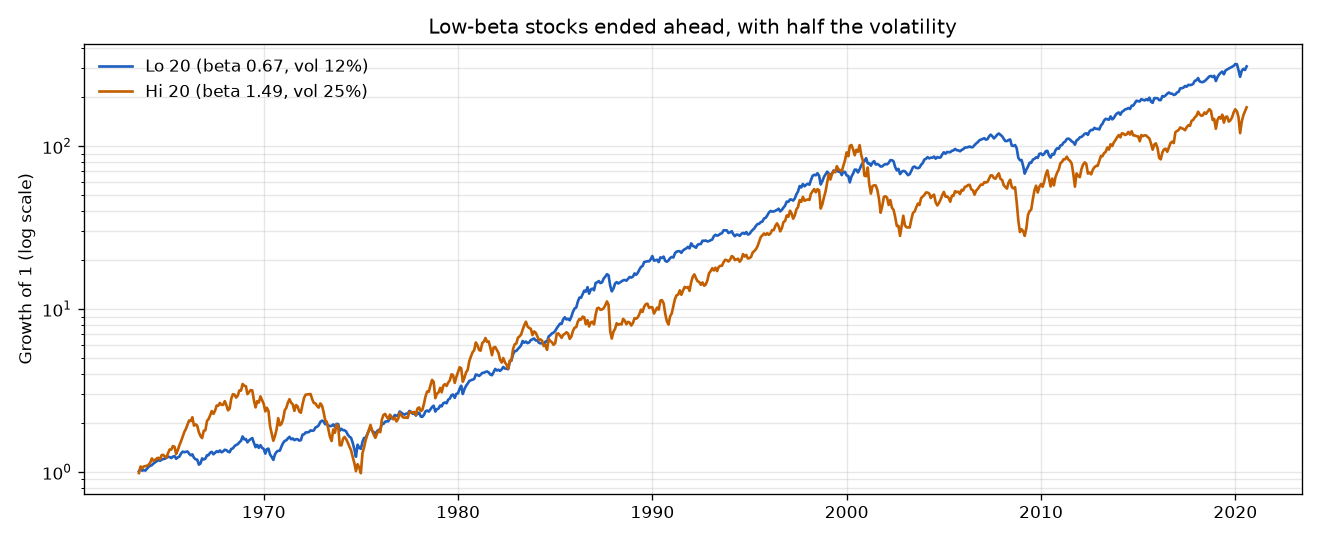
57년간 저베타는 1이 309배가 되었고 고베타는 173배가 되었습니다. 최대 낙폭은 -43.3% 대 -72.3%입니다.
그림에서 눈여겨볼 것은 1960~70년대입니다. 초반에는 고베타(주황)가 앞서 있습니다. 그러다 1970년대 중반 폭락에서 따라잡히고, 2000년 IT 거품 붕괴에서 결정적으로 벌어집니다.
| 구간 | 저베타 | 고베타 |
|---|---|---|
| 2000~2002 IT 거품 붕괴 | +6.0% | -64.4% |
| 2007~2009 금융위기 | -18.7% | +1.0% |
| 2020년 1~7월 코로나 | -3.3% | +2.9% |
IT 거품 때 고베타가 3년간 -64%를 맞은 것이 이 격차의 상당 부분을 만들었습니다. 반대로 금융위기와 코로나 구간에서는 고베타가 오히려 나았습니다. 폭락하는 동안에는 저베타가 덜 떨어졌지만, 뒤이은 반등에서 고베타가 더 크게 올랐기 때문입니다. 이 표는 “저베타가 언제나 방어적”이라는 통념도 절반만 맞다는 것을 보여줍니다.
20년 단위로 끊으면 더 분명합니다.
| 구간 | 저베타 (연복리) | 고베타 (연복리) | 차이 |
|---|---|---|---|
| 1963~1979 | 6.97% | 8.93% | +1.96%p (고베타 승) |
| 1980~1999 | 16.64% | 16.80% | +0.15%p (무승부) |
| 2000~2020 | 7.77% | 3.14% | -4.63%p (저베타 승) |
첫 17년은 교과서대로였습니다. 저변동성 현상이 뚜렷해진 것은 2000년 이후입니다. 앞의 두 팩터에서도 확인한 것이지만, 여기서도 전체 기간 평균은 특정 구간이 만든 결과입니다.
왜 이런 일이 생기나
설명 중 가장 널리 받아들여지는 것은 레버리지 제약입니다.
CAPM은 누구나 무위험 금리로 돈을 빌려 레버리지를 쓸 수 있다고 가정합니다. 그렇다면 높은 수익을 원하는 투자자는 저베타 주식을 사서 빌린 돈으로 부풀리면 됩니다. 굳이 고베타 주식을 살 이유가 없습니다.
그런데 현실에서는 많은 투자자가 레버리지를 쓰지 못합니다. 연기금과 뮤추얼펀드에는 차입 한도가 있고, 개인은 금리가 비쌉니다. 그래서 수익을 높이려면 레버리지 대신 고베타 주식을 사는 수밖에 없고, 그 수요가 고베타 주식을 비싸게 만듭니다. 비싸진 만큼 미래 수익률이 낮아집니다.
이 논리가 맞다면 레버리지를 쓸 수 있는 사람에게는 기회입니다. 실제로 계산해 봤습니다.
저베타 포트폴리오를 1.48배 레버리지 (베타 0.67 → 1.00, 조달금리 = 무위험수익률 가정)

               연복리    변동성   샤프
레버리지 저베타  12.96%   18.0%   0.52
시장            10.30%   15.4%   0.42
시장과 같은 베타를 맞췄는데 연 2.7%p를 더 벌었습니다. 이것이 AQR의 “Betting Against Beta” 전략의 골자입니다.
다만 저 계산에는 현실이 빠져 있습니다. 조달금리를 무위험수익률로 놓았는데 실제로는 그보다 높고, 증거금 요구와 강제 청산 위험이 있으며, 레버리지를 쓴 상태에서 변동성 18%를 견디는 것은 숫자로 보는 것과 다릅니다. 앞서 거래 비용 글에서 확인했듯, 백테스트에서 빠진 현실은 대개 성과를 깎는 쪽으로 작용합니다. 배율을 매일 다시 맞추는 레버리지를 오래 들고 있으면 어떤 일이 생기는지는 레버리지 ETF 글에서 따로 확인했습니다.
정리하면
- 베타로 5등분하면 위험은 2배 커지는데 수익률은 오히려 낮아집니다. 증권시장선이 우상향하지 않고 거의 수평입니다.
- 통계적으로 단단한 쪽은 “저베타의 초과 성과”이고, “고베타의 손실”은 t값이 기준에 못 미칩니다.
- 2000년 이전에는 이 현상이 뚜렷하지 않았습니다. 전체 평균은 2000년 이후 구간이 만든 결과입니다.
- 레버리지 제약이 유력한 설명이고, 레버리지를 쓸 수 있다면 저베타를 부풀리는 쪽이 유리했습니다. 다만 조달비용과 청산 위험은 이 계산에 없습니다.
세 팩터를 보고 나니 공통점이 보입니다. 어느 것도 항상 통하지 않았고, 잘 통한 구간과 그렇지 않은 구간이 팩터마다 어긋나 있었습니다. 그렇다면 자연스럽게 드는 생각은 “그럼 여러 개를 섞으면?”입니다.
다음 글에서는 사이즈 팩터를 먼저 보고, 그다음에 팩터를 섞는 문제를 다루겠습니다.
2026-09-28 수정: CAPM의 예측을 ‘기대수익률’이 아니라 ‘기대 초과수익률’ 기준으로 바로잡고, 베타로 보는 이유와 코로나 구간(2020년 1~7월) 표기를 정확히 고쳤으며, 금융위기·코로나 구간에서 고베타가 나았던 이유를 덧붙였습니다.
2026-10-22 수정: 참고 자료의 Black(1972) 항목에 빠져 있던 논문 제목과 학술지를 채우고, 평평한 증권시장선을 실증으로 보인 Black, Jensen, Scholes(1972)를 함께 적었습니다.
참고 자료
- Black, F. (1972). Capital market equilibrium with restricted borrowing. Journal of Business.
- Black, F., Jensen, M. C., & Scholes, M. (1972). The capital asset pricing model: Some empirical tests. In M. C. Jensen (Ed.), Studies in the Theory of Capital Markets. Praeger.
- Frazzini, A., & Pedersen, L. H. (2014). Betting against beta. Journal of Financial Economics, 111(1).
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.