레버리지 ETF를 오래 들고 있으면 생기는 일
레버리지 ETF는 “지수의 2배”라고 소개되지만, 정확히는 하루 수익률의 2배를 줍니다. 매일 장이 끝나면 다음 날도 2배가 되도록 노출을 다시 맞춥니다. 하루만 보면 약속대로 2배지만, 이것을 몇 년 들고 있으면 지수 수익률의 2배와는 꽤 다른 결과가 나옵니다. 인버스(-1배) 상품도 마찬가지입니다. 코스피 일별 데이터로 확인해 봤습니다.
이틀짜리 예시
지수가 하루 +10%, 다음 날 -10%가 됐다고 하겠습니다.
| 첫날 | 둘째 날 | 이틀 뒤 | |
|---|---|---|---|
| 지수 | +10% → 110 | -10% → 99 | -1% |
| 2배 상품 | +20% → 120 | -20% → 96 | -4% |
| -1배 상품 | -10% → 90 | +10% → 99 | -1% |
지수는 1% 빠졌는데 2배 상품은 4% 빠졌습니다. 2배가 아니라 4배입니다. -1배 상품은 지수와 반대 방향으로 움직였는데도 똑같이 1% 손실입니다. 오르내림이 반복되면 레버리지 상품은 방향과 상관없이 깎입니다. 이것을 변동성 끌림(volatility decay, 변동성 때문에 장기 복리 수익률이 깎이는 현상)이라고 부릅니다.
얼마나 깎이나
수익률 계산 글에서 산술 평균과 복리(기하) 수익률이 다르다는 것을 봤습니다. 그 차이를 근사식으로 쓰면 이렇습니다.
연 로그 성장률 ≈ L × μ − L² × σ² / 2

L : 배수 (2배면 2, 인버스면 -1)
μ : 지수 하루 수익률의 연 평균 (산술)
σ : 지수의 연 변동성
앞의 L × μ는 배수만큼 커지지만, 뒤의 끌림 항은 배수의 제곱만큼 커집니다. 2배 상품의 끌림은 지수의 4배, 3배 상품은 9배입니다. -1배도 제곱하면 1이라 지수와 같은 크기의 끌림을 받습니다.
코스피 일별 종가(1995년 5월 ~ 2026년 9월 17일, 7,906거래일)로 넣어 보면 μ는 연 9.9%, σ는 26.3%였습니다.
| 배수 | L × μ | 끌림 L²σ²/2 | 근사 성장률 | 실제 성장률 |
|---|---|---|---|---|
| 1배 | 9.9% | 3.5% | 6.4% | 6.4% |
| 2배 | 19.7% | 13.9% | 5.9% | 5.8% |
| -1배 | -9.9% | 3.5% | -13.3% | -13.3% |
| 3배 | 29.6% | 31.2% | -1.6% | -2.0% |
(로그 성장률 기준이라 아래 연복리와 숫자가 조금 다릅니다.) 근사식이 실제와 거의 맞습니다. 2배로 얻는 평균 수익 9.9%p 가운데 10.4%p가 추가 끌림으로 사라져서, 남는 것은 오히려 지수보다 적습니다. 3배는 끌림이 평균 수익을 넘어서 장기 성장률이 마이너스입니다.
31년을 들고 있었다면
매일 2배·-1배·3배를 정확히 맞추는 상품을 비용 없이 흉내 냈습니다.
| 누적 | 연복리 | 연변동성 | MDD | |
|---|---|---|---|---|
| 코스피 | +641% | 6.6% | 26.3% | -72.5% |
| 2배 | +512% | 5.9% | 52.6% | -94.4% |
| -1배 | -98.5% | -12.5% | 26.3% | -99.5% |
| 3배 | -46.9% | -2.0% | 78.9% | -99.4% |
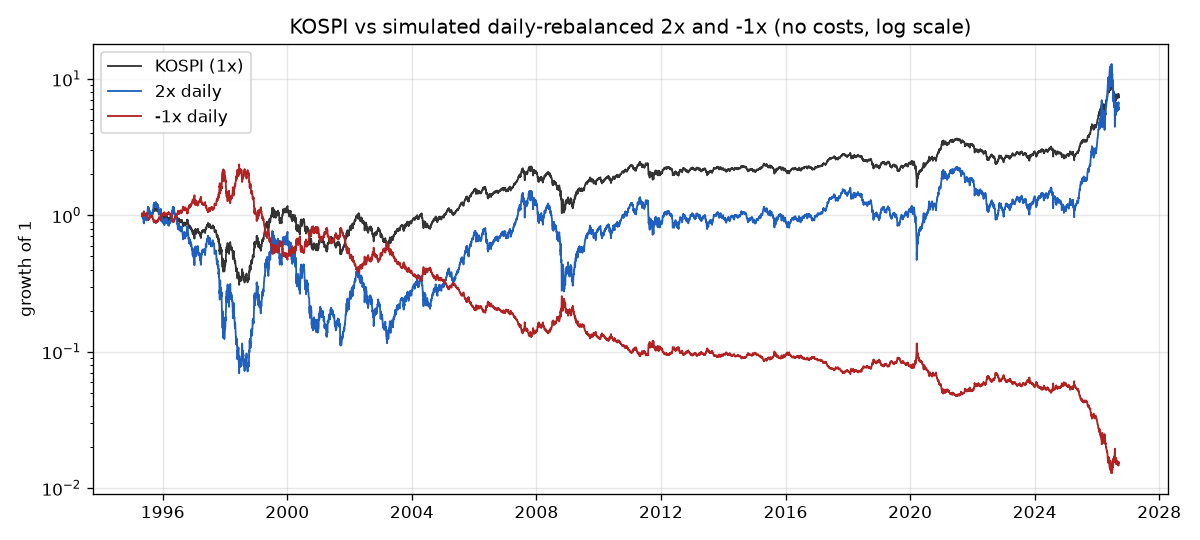
2배를 들고 있던 사람은 변동성을 두 배로 지고, 한때 자산의 94%를 잃는 구간을 견디고도 지수보다 덜 벌었습니다. 2024년 말까지로 끊으면 연복리가 지수 3.3%, 2배 0.2%로 차이가 훨씬 컸습니다. 그림에서 보듯 2025~2026년 급등 때 2배가 빠르게 따라붙어 2026년 5월 4일부터 7월 7일까지는 오히려 지수를 앞섰고(6월 22일에는 평가액이 지수보다 약 28% 많았습니다), 6월 하순부터 지수가 급락하자 7월 8일부터는 7월 10일 하루를 빼고 다시 뒤처졌습니다. 그래서 이 비교는 데이터가 끝나는 날짜에 따라 결론이 바뀔 수 있습니다. 실제 상품에는 보수와 선물 운용 비용이 붙으니 결과는 이보다 나쁩니다. 연 1% 비용만 가정해도 2배의 연복리는 5.9%에서 4.9%로 내려갑니다.
박스권과 추세장
끌림은 늘 같은 크기가 아닙니다. 지수가 한 방향으로 꾸준히 갈 때는 복리가 레버리지 편을 들고, 오르내리며 제자리일 때는 끌림만 남습니다.
| 구간 | 지수 | 지수 × 2 | 2배 상품 | -1배 상품 | 연변동성 |
|---|---|---|---|---|---|
| 2003-03-18 ~ 2007-10-31 상승 | +300.8% | +601.5% | +1,209.5% | -79.6% | 21.0% |
| 2007-11-01 ~ 2008-10-24 하락 | -54.5% | -109.1% | -81.5% | +98.5% | 32.4% |
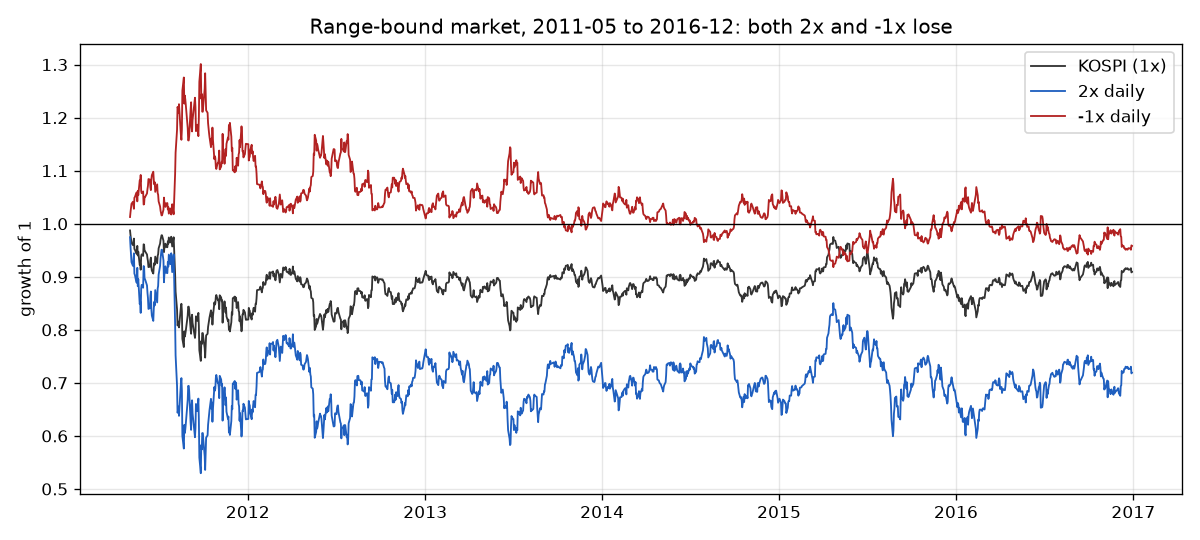
| 2011-05-03 ~ 2016-12-29 박스권 | -9.1% | -18.2% | -28.1% | -4.2% | 15.8% |
| 2020-03-20 ~ 2021-06-30 상승 | +126.2% | +252.3% | +377.9% | -58.8% | 23.2% |
| 2021-07-01 ~ 2022-09-30 하락 | -34.6% | -69.2% | -58.8% | +47.6% | 16.9% |
(구간 일부는 고점이나 저점이 나온 날로 잘랐기 때문에, 월말 기준으로 자른 다른 글의 같은 시기 수익률과 다를 수 있습니다. 예를 들어 2007년 10월 말부터 2008년 10월 말까지의 지수 수익률은 -46.1%입니다.)
추세가 뚜렷한 구간에서는 2배 상품이 “지수 × 2”보다 오히려 더 벌었고(상승장), 덜 잃었습니다(하락장). 상승이 이어지면 오른 금액에 다시 2배가 걸리기 때문입니다. 반대로 2011~2016년 박스권에서는 지수가 9% 빠지는 동안 2배 상품은 28% 빠졌고, 하락에 걸었던 -1배 상품마저 4% 손실이었습니다.
1년 보유로 범위를 넓혀 봐도 비슷합니다. 1년(250거래일) 보유 구간을 시작일마다 하나씩, 모두 7,657개 만들어 비교하면 2배 상품이 “지수 1년 수익률 × 2”에 못 미친 경우가 61.4%였습니다. 지수가 1년 동안 ±5% 안에서 끝난 구간 1,568개만 보면 2배 상품 수익률의 중앙값은 -3.4%였고, 68.3%가 손실이었습니다.
정리
- 레버리지·인버스 ETF는 하루 수익률의 배수를 주는 상품이고, 오래 들고 있으면 기간 수익률의 배수와는 다른 결과가 납니다.
- 그 차이의 핵심은 배수의 제곱으로 커지는 변동성 끌림입니다. 코스피의 변동성에서는 2배가 비용을 빼고도 2026년 9월 17일 기준으로 지수를 넘지 못했고(2026년 5~7월에는 잠시 앞섰습니다), 3배와 -1배는 장기적으로 녹아내렸습니다.
- 추세가 강하면 레버리지가 기대 이상을 주기도 합니다. 하지만 어느 구간이 추세장이 될지는 미리 알 수 없고, 박스권에서는 방향을 맞혀도 잃을 수 있습니다.
데이터와 한계
데이터는 FinanceDataReader의 코스피(KS11) 일별 종가로, 2026년 9월 17일까지입니다. 가격 지수라 배당은 빠져 있습니다. 실제 국내 레버리지·인버스 ETF는 주로 코스피200 지수와 선물을 쓰고, 보수·선물 롤오버 비용·추적 오차가 있으므로 이 시뮬레이션은 “공식대로 움직이는 이상적인 상품”의 결과입니다. 연 1% 비용은 설명을 위한 가정이며 특정 상품의 보수가 아닙니다. 전체 코드는 leveraged_etf.py에 있습니다.
2026-10-22 수정: 2배가 지수를 ‘거의 따라잡았다’던 설명을 2026년 5월 4일~7월 7일에는 지수를 앞섰다가 다시 뒤처졌다는 사실로 바로잡고, 구간표의 이름을 실제 계산에 쓴 시작일·종료일로 고쳐 월말 기준 수치(-46.1%)와 다른 이유를 밝혔습니다. 전체 기간 표의 누적 수익률과 연복리도 같은 기간(2026년 9월 17일까지) 데이터로 다시 계산한 값으로 고쳤고(2배 연복리 6.0%→5.9%), 전체 코드(leveraged_etf.py)에도 데이터 종료일(2026-09-17)을 넣었습니다.
참고 자료
- Cheng, M., & Madhavan, A. (2009). The dynamics of leveraged and inverse exchange-traded funds. Journal of Investment Management.
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 과거 데이터로 계산한 결과는 미래 성과를 보장하지 않습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.