코스피에 요일 효과가 있을까
“월요일에는 주가가 약하다”는 이야기는 오래됐습니다. 미국 주식에서 이 현상을 정리한 논문으로 프렌치(French, 1980)가 자주 인용됩니다. 코스피에서도 그럴까요? 짧게 확인해 봤습니다.
계산
코스피 일별 종가에서 하루 수익률을 구하고 요일별로 평균을 냈습니다. 1998년까지는 토요일에도 장이 열렸기 때문에 1999년 1월부터 2026년 9월 17일까지만 씁니다. 월요일 수익률은 금요일 종가에서 월요일 종가까지라서 주말 동안의 소식이 함께 들어 있습니다.
import numpy as np
import FinanceDataReader as fdr

close = fdr.DataReader('KS11', '1995-01-01', '2026-09-17')['Close']
r = close.pct_change().dropna().loc['1999':]      # 1998년까지는 토요일에도 장이 열렸다

for lab, sub in [('1999~2012', r.loc[:'2012']), ('2013~2026', r.loc['2013':])]:
    g = sub.groupby(sub.index.dayofweek)          # 0=월 ... 4=금
    table = (g.mean() * 100).to_frame('평균(%)')
    table['t값'] = g.mean() / (g.std() / np.sqrt(g.size()))
    print(lab)
    print(table.round(3))
| 요일 | 1999~2012 평균 | t값 | 2013~2026 평균 | t값 |
|---|---|---|---|---|
| 월 | -0.030% | -0.40 | -0.031% | -0.58 |
| 화 | 0.081% | 1.37 | 0.130% | 2.61 |
| 수 | 0.084% | 1.22 | 0.070% | 1.35 |
| 목 | 0.052% | 0.73 | 0.055% | 1.07 |
| 금 | 0.076% | 1.13 | 0.000% | -0.01 |
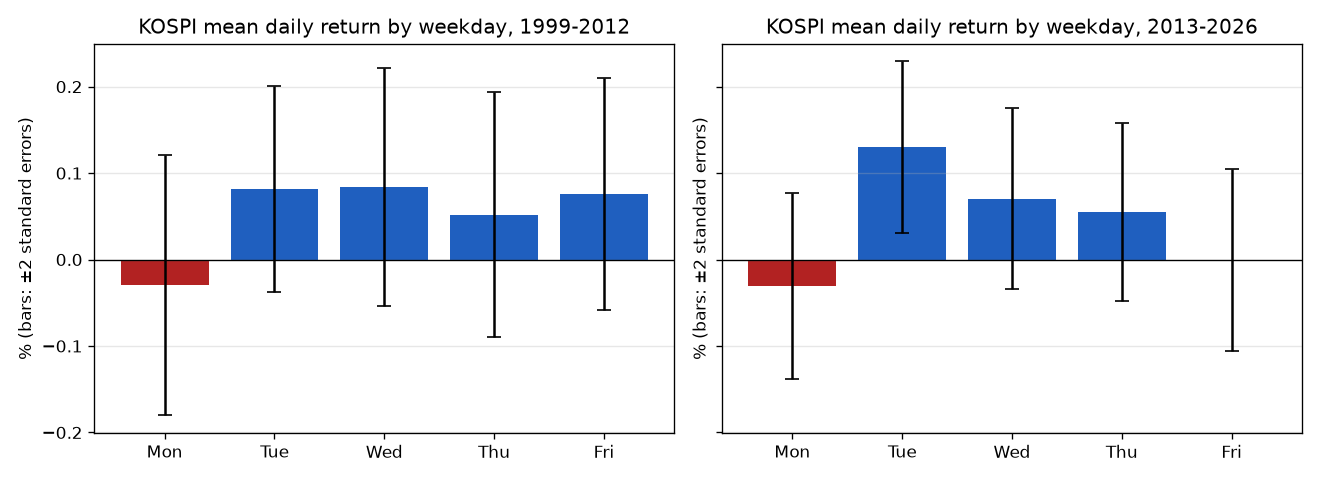
월요일은 두 구간 모두 평균이 마이너스였습니다. 방향은 이야기와 같습니다. 하지만 t값이 -0.4와 -0.6으로, 평균이 0이어도 흔히 나오는 수준입니다. 그림의 오차 막대(평균 ±2 표준오차)가 0을 넉넉히 걸치고 있습니다. 월요일과 나머지 요일의 차이를 직접 비교해도 t값이 -1.94로 경계선에 못 미칩니다.
오히려 눈에 띄는 것은 2013년 이후 화요일(t값 2.61)입니다. 그런데 이것도 그대로 믿기 어렵습니다. 요일 다섯 개를 구간 두 개로 나눠 열 번 비교했으니, 그중 하나쯤 t값이 2를 넘는 것은 운으로도 충분히 일어납니다. 과최적화 글에서 본 “여러 개 중에서 고른 1등”과 같은 문제입니다. 앞 구간에서는 화요일이 특별하지 않았다는 점도 그렇습니다. 두 구간을 합쳐 1999~2026년 전체로 계산하면 화요일 t값은 2.7까지 올라갑니다. 다만 이 값은 화요일 평균이 0과 다른지를 본 것입니다. 앞에서 월요일에 한 것처럼 화요일과 나머지 요일의 차이를 직접 비교하면 t값이 1.58로 2에 못 미칩니다. 다섯 요일 가운데 가장 큰 값을 골라 본 것이라는 점도 그대로입니다.
월요일만 피하면
그래도 월요일 평균이 마이너스라면, 금요일 종가에 팔고 월요일 종가에 다시 사면 어떨까요. 비용이 없다고 하면 이 규칙의 연복리 수익률은 11.80%로, 계속 들고 있었을 때의 9.36%보다 높습니다. 하지만 이 규칙은 1년에 약 49번 사고팝니다. 왕복 비용을 0.1%만 넣어도 6.47%로 떨어져 보유보다 낮아집니다. 거래 비용 글의 어림셈 그대로, 연 49번 × 0.1%면 연 5%p 가까이가 비용입니다.
정리하면 코스피의 월요일은 평균적으로 약했지만, 그 차이는 통계적으로 확신할 수 없을 만큼 작고, 매매로 옮기면 비용에 다 먹힙니다. 요일 효과는 “있을 수도 있는 작은 패턴”이지 쓸 수 있는 전략은 아니었습니다. 전체 코드는 weekday_effect.py에 있습니다.
2026-10-22 수정: 본문 코드가 표의 두 구간(1999~2012, 2013~2026)을 그대로 출력하도록 고치고, 본문 코드와 전체 코드(weekday_effect.py)에 데이터 종료일(2026-09-17)을 넣었습니다. 1999~2026년 전체로 계산한 화요일 t값(2.7)과 화요일과 나머지 요일의 차이 t값(1.58)을 덧붙이고 전체 코드도 이 차이를 출력하게 했으며, 같은 기간 데이터로 다시 계산해 보유 연복리를 9.37%에서 9.36%로 고쳤습니다.
참고 자료
- French, K. R. (1980). Stock returns and the weekend effect. Journal of Financial Economics, 8(1).
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 과거 데이터로 계산한 결과는 미래 성과를 보장하지 않습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.