퀀트 투자 입문 ⑮ — 퀄리티 팩터, 좋은 회사와 좋은 주식은 다르다
앞 글에서 밸류 팩터가 2007~2020년의 13년 반 동안 무너진 것을 봤습니다. 오늘은 퀄리티입니다.
먼저 짚고 갈 것이 있습니다. “좋은 회사 주식을 사면 되지 않나”라는 생각은 퀀트 투자에서 가장 먼저 깨지는 직관입니다. 회사가 좋다는 사실을 나만 아는 게 아니기 때문입니다. 모두가 알고 있으면 그 좋음은 이미 주가에 반영되어 있고, 비싼 값을 치르고 사는 셈이 됩니다. 좋은 회사와 좋은 주식은 다른 말입니다. 팩터 투자가 무엇인지는 입문 글을 참고하세요.
그런데 데이터를 보면 이야기가 그렇게 단순하지도 않습니다.
RMW라는 지표
퀄리티를 재는 방법은 여럿이지만, 학계 표준에 가장 가까운 것은 파마-프렌치 5팩터 모형의 RMW(Robust Minus Weak)입니다.
- Robust — 수익성이 높은 회사. 매출에서 비용을 빼고 남는 이익이 자기자본에 비해 많은 쪽입니다.
- Weak — 영업수익성이 낮은 회사
- RMW = 수익성 높은 묶음 롱 / 낮은 묶음 숏
여기서 중요한 점은 이 분류가 가격을 보지 않는다는 것입니다. 싸든 비싸든 상관없이 “돈을 잘 버는가”만 봅니다. 앞 글의 HML이 순수하게 가격만 봤던 것과 정반대입니다. 두 팩터는 서로 다른 질문을 던지고 있습니다.
데이터는 밸류 팩터 글과 같은 곳, Kenneth French Data Library의 5팩터 파일입니다. 코드는 이번에도 공개 저장소에 올라와 있는 같은 파일의 사본을 읽습니다. 이 사본이 2020년 7월에서 끝나서 분석 기간은 1963년 7월부터 2020년 7월까지 685개월이고, 그 뒤의 구간은 담겨 있지 않습니다.
import urllib.request
import pandas as pd

URL = ("https://raw.githubusercontent.com/QuantConnect/Tutorials/master/"
       "Data/F-F_Research_Data_5_Factors_2x3.CSV")
COLS = ["Mkt-RF", "SMB", "HML", "RMW", "CMA", "RF"]

raw = urllib.request.urlopen(URL).read().decode("utf-8", "ignore")
body = raw.split("," + ",".join(COLS), 1)[1]

rows = []
for line in body.splitlines():
    parts = [p.strip() for p in line.split(",")]
    if len(parts) != 7 or not parts[0].isdigit():
        continue
    if len(parts[0]) != 6:          # 월별 블록이 끝나고 연간 블록이 시작되면 중단
        break
    rows.append([parts[0]] + [float(x) for x in parts[1:]])

df = pd.DataFrame(rows, columns=["ym"] + COLS)
df.index = pd.to_datetime(df.pop("ym"), format="%Y%m") + pd.offsets.MonthEnd(0)
df = df / 100.0
위 코드를 load() 함수로 묶고 아래 표와 그림까지 만드는 전체 코드는 quality_factor.py에 있습니다.
57년치 결과
| RMW(퀄리티) | HML(밸류) | 시장−무위험 | |
|---|---|---|---|
| 연평균 | +2.81% | +2.55% | +5.46% |
| 연 변동성 | 7.5% | 10.0% | 15.4% |
| MDD | -40.9% | -55.9% | -55.7% |
| 샤프비율 | 0.41 | 0.30 | 0.42 |
| t값 | 3.10 | 2.29 | 3.20 |
| 최장 침체 | 142개월 | 163개월 | 172개월 |
수익률은 둘이 비슷한데(2.81% vs 2.55%) 변동성이 퀄리티 쪽이 25% 낮습니다. 그래서 샤프비율이 0.41 대 0.30으로 벌어지고, t값도 3.10으로 더 단단합니다.
퀄리티 팩터가 존재한다는 것 자체가 흥미롭습니다. “좋은 회사는 이미 비싸다”는 논리가 완전히 맞다면 RMW는 0이어야 하는데, 57년 평균이 플러스이고 통계적으로 유의합니다. 시장이 좋은 회사의 좋음을 충분히 반영하지 않았다는 뜻입니다.
왜 그런지에 대한 설명은 여러 갈래입니다. 수익성 높은 회사가 지루해서 관심을 덜 받는다는 행동재무학 쪽 설명, 수익성이 높으면 파산 위험이 낮아 오히려 위험 보상이 작아야 한다는 반론까지 있습니다. 확정된 답은 없습니다.
2007년 이후
여기서 밸류 팩터 글과 이어집니다. 밸류가 무너진 그 구간에서 퀄리티는 어땠을까요.
| 2007년~ | 연평균 | t값 | MDD |
|---|---|---|---|
| RMW (퀄리티) | +3.06% | 2.18 | -12.5% |
| HML (밸류) | -5.84% | -1.99 | -55.9% |
버텼습니다. 최대 낙폭도 -12.5%로 얌전합니다. 13년 반 동안 밸류가 반토막 나는 사이 퀄리티는 평소 수준의 수익을 냈습니다.
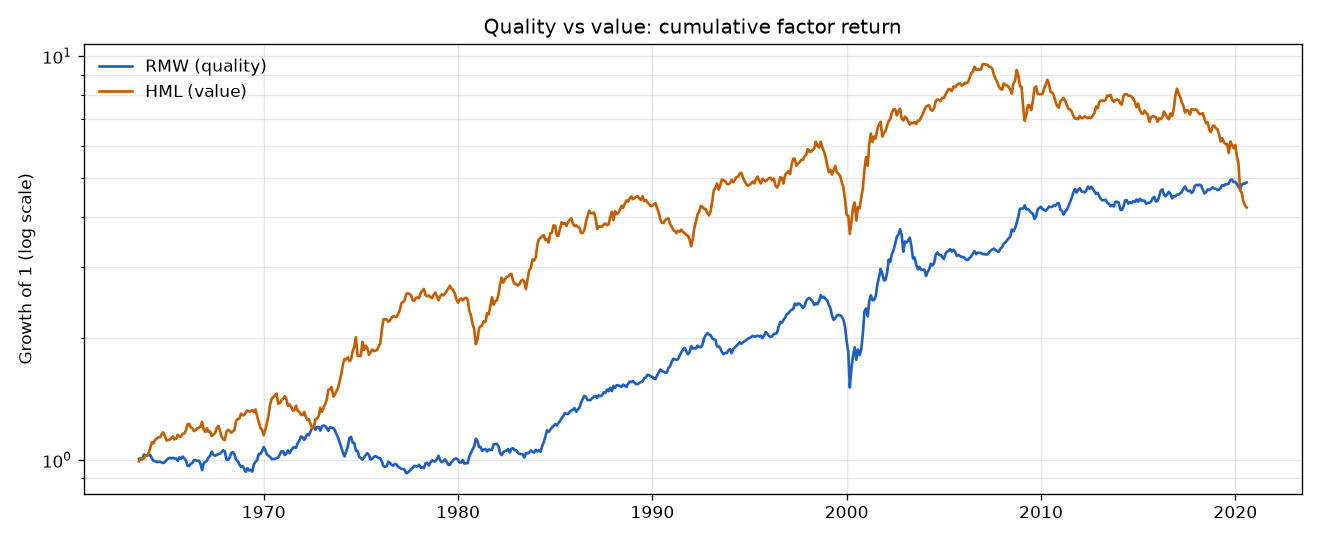
전체 기간 누적 곡선을 보면 오히려 밸류(주황)가 대부분 구간에서 퀄리티(파랑)를 앞섭니다. 그런데 오른쪽 끝에서 순서가 바뀝니다. 2007년 이후 밸류가 흘러내리는 동안 퀄리티는 완만하게 올라가 마지막에 추월합니다.
10년 단위로 보면 더 분명합니다
| 연대 | RMW | HML |
|---|---|---|
| 1970년대 | -0.71% | +7.85% |
| 1980년대 | +4.84% | +5.69% |
| 1990년대 | +2.06% | -0.54% |
| 2000년대 | +7.96% | +7.13% |
| 2010년대 | +1.43% | -2.85% |
1970년대는 정반대였습니다. 밸류가 +7.85%로 최고 성적일 때 퀄리티는 마이너스였습니다. 1990년대는 밸류가 마이너스일 때 퀄리티가 플러스, 2010년대도 마찬가지입니다.
두 팩터가 서로 엇갈리는 경향이 보입니다. 그렇다면 섞어야겠죠.
상관계수가 또 말썽입니다
먼저 확인해야 할 것이 상관계수입니다. 전체 기간으로 계산하면 +0.070, 거의 0입니다. 섞기에 이상적인 숫자처럼 보입니다.
그런데 구간을 쪼개면 이렇습니다.
| 구간 | RMW-HML 상관계수 |
|---|---|
| 1963~1989 | -0.548 |
| 1990~2006 | +0.546 |
| 2007~2020 | -0.128 |
거의 -0.55에서 거의 +0.55까지 왔다 갔다 합니다. 전체 평균 0.07은 이 둘이 상쇄되어 나온 숫자일 뿐, 세 구간 어디에서도 나타나지 않은 값입니다.
상관관계와 분산투자의 수학에서 주식-채권 상관계수가 시기마다 달라진다는 이야기를 했는데, 팩터 사이에서는 그 정도가 더 심합니다. 분산투자 공식에 넣을 rho를 “과거 평균”으로 잡는 것이 얼마나 위태로운지 보여주는 사례입니다.
섞으면 나아지는가
그래도 섞어봤습니다. 매달 HML과 RMW를 반반씩 담았습니다.
| HML만 | RMW만 | 반반 | |
|---|---|---|---|
| 연평균 | +2.55% | +2.81% | +2.87% |
| 연 변동성 | 10.0% | 7.5% | 6.4% |
| 샤프비율 | 0.30 | 0.41 | 0.47 |
| t값 | 2.29 | 3.10 | 3.57 |
| 최장 침체 | 163개월 | 142개월 | 78개월 |
수익률은 셋 다 비슷한데 변동성이 6.4%까지 떨어집니다. 두 팩터 각각보다 낮습니다. 자산 배분 글의 그 곡선이 여기서도 휘었습니다. 최장 침체 기간이 163개월에서 78개월로 절반 이하로 줄어든 것이 특히 눈에 띕니다. 물속에 잠겨 있는 시간이 13년 반에서 6년 반으로 짧아졌다는 뜻입니다.
다만 2007년 이후만 떼어 보면 이야기가 다릅니다.
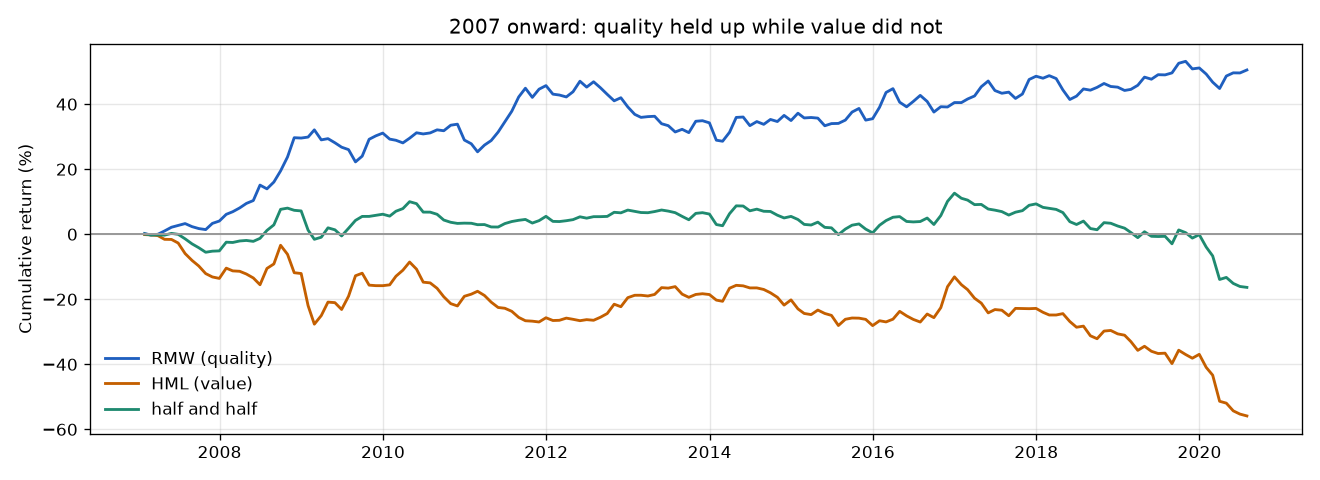
| 2007년~ | HML만 | RMW만 | 반반 |
|---|---|---|---|
| 연평균 | -5.84% | +3.06% | -1.31% |
| MDD | -55.9% | -12.5% | -25.7% |
퀄리티를 절반 섞으면 손실이 -5.84%에서 -1.31%로 줄지만, 여전히 마이너스입니다. 퀄리티가 밸류를 구해주지는 못했습니다. 그림에서 초록 선이 오랫동안 0 근처에 머물다가 2020년에 아래로 내려가는 모습이 그것입니다.
“밸류에 퀄리티를 더하면 된다”는 이야기를 종종 보는데, 적어도 이 데이터에서는 완화이지 해결이 아니었습니다.
정리하면
좋은 회사와 좋은 주식이 다르다는 말은 여전히 맞습니다. 하지만 “그러니 회사의 질은 투자에 쓸모없다”까지 가면 틀립니다. 57년 데이터에서 수익성이라는 성질 하나만으로 연 2.8%, 샤프 0.41을 얻었고, 밸류가 최악이던 13년에도 이 팩터는 버텼습니다.
제가 이 두 편에서 얻은 것은 각 팩터의 성적표보다 이 점입니다. 어떤 팩터도 항상 통하지 않고, 언제 통하지 않을지도 미리 알 수 없습니다. 밸류가 무너질 때 퀄리티가 버틴 것은 다행이지만, 다음번에는 반대일 수 있습니다. 1970년대가 정확히 그랬으니까요.
다음 글에서는 저변동성 팩터를 봅니다. “위험을 많이 질수록 더 번다”는 교과서 명제를 데이터가 정면으로 배신하는 사례입니다.
2026-09-28 수정: RMW의 Robust 설명을 “영업이익률이 높은 회사”에서 “수익성이 높은 회사(매출에서 비용을 빼고 남는 이익이 자기자본에 비해 많은 쪽)”로 바로잡고, 반반 조합의 침체 기간 비교에서 163개월을 “13년”이 아니라 “13년 반”으로 고쳤습니다.
참고 자료
- Fama, E. F., & French, K. R. (2015). A five-factor asset pricing model. Journal of Financial Economics, 116(1).
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.