퀀트 투자 입문 ⑲ — 듀얼 모멘텀, 상대와 절대를 결합하기
모멘텀 글에서 두 가지를 구분했습니다. 상대 모멘텀은 여러 자산 중 최근에 가장 많이 오른 것을 고르는 것이고, 절대 모멘텀은 그 자산이 애초에 오르고 있는지를 묻는 것입니다. 상대 모멘텀이 개별 주식에서 통한다는 것을 보여 준 Jegadeesh & Titman(1993)은 논문 읽기 ①에서 따로 정리했습니다.
게리 안토나치가 2012년 논문과 2014년 책에서 이 두 모멘텀을 붙였습니다. 아이디어는 단순합니다. 먼저 상대 모멘텀으로 더 나은 자산을 고르고, 그다음 절대 모멘텀으로 “그래도 현금보다는 나은가”를 확인합니다. 둘 다 통과해야 삽니다. 이것이 듀얼 모멘텀입니다.
데이터와 한계
안토나치의 원래 규칙은 미국 주식과 미국 외 주식 중에서 고릅니다. 이 글은 70년치 월별 자료를 한 출처(실러 데이터)에서 일관되게 쓸 수 있는 미국 주식과 채권으로 같은 구조를 재현합니다. 미국 외 주식 대신 채권과 비교해서 둘 중 하나를 고릅니다.
| 층 | 원래 규칙 | 이 글의 규칙 |
|---|---|---|
| 상대 모멘텀 | 미국 주식 vs 해외 주식 | 주식 vs 채권 |
| 절대 모멘텀 | 승자 12개월 수익률 > 단기국채 | 주식 12개월 수익률 > 단기국채 |
| 통과 못 하면 | 채권 | 채권 |
구조는 같지만 같은 전략은 아닙니다. 아래 숫자를 안토나치의 백테스트 성적과 직접 비교하시면 안 됩니다.
데이터는 자산 배분 글에서 쓴 실러 교수의 미국 데이터(S&P 500 총수익, 10년물)와 Fama-French 3팩터 파일(Kenneth French Data Library)의 1개월 국채 금리입니다. 코드는 두 자료 모두 공개 사본을 읽습니다. 실러 데이터는 더 길지만, 무위험 금리를 가져오는 Fama-French 파일 사본이 2020년 7월에서 끝나서 거기서 잘랐습니다. 1951년 1월부터 2020년 7월까지 835개월이고, 2020년 8월 이후(2022년 포함)는 이 글의 결과에 없습니다.
규칙
LOOKBACK = 12

# r: 월별 수익률 표 (열: stock, bond, rf). 각 열의 직전 12개월 누적 수익률을 만든다.
trailing_12m = (1 + r).rolling(LOOKBACK).apply(lambda x: x.prod(), raw=True) - 1

def signal(row):
    """직전 12개월 수익률로 이번 달 보유 자산을 정한다."""
    if row["stock"] > row["bond"] and row["stock"] > row["rf"]:
        return "stock"        # 상대·절대 둘 다 통과
    return "bond"

# 신호는 그 달 말에 확정되고 '다음 달'에 적용한다.
# shift(1) 을 빼먹으면 미래 참조 편향이 된다.
picks = trailing_12m.apply(signal, axis=1).shift(1)
shift(1)이 핵심입니다. 12월 말에 계산한 신호로 12월 수익을 얻을 수는 없습니다. 미래 참조 편향 글에서 본 그대로입니다.
스위치할 때마다 편도 0.1% 비용을 뺐습니다. 월별 수익률 표 r을 만드는 부분과 비용 처리까지 포함한 전체 코드는 dual_momentum.py에 있고, 함께 받을 파일은 코드 페이지에 정리해 두었습니다.
결과
834개월(70년) 성적입니다.
| 주식 100% | 채권 100% | 60/40 | 상대만 | 절대만 | 듀얼 | |
|---|---|---|---|---|---|---|
| 연평균 | 10.91% | 5.98% | 9.15% | 10.56% | 11.99% | 10.76% |
| 연변동성 | 12.06% | 6.22% | 7.74% | 9.45% | 9.71% | 9.42% |
| 샤프 | 0.58 | 0.31 | 0.64 | 0.68 | 0.80 | 0.70 |
| MDD | -49.0% | -14.8% | -27.0% | -26.0% | -25.2% | -25.2% |
| 최장 침체 | 73개월 | 40개월 | 41개월 | 35개월 | 26개월 | 26개월 |
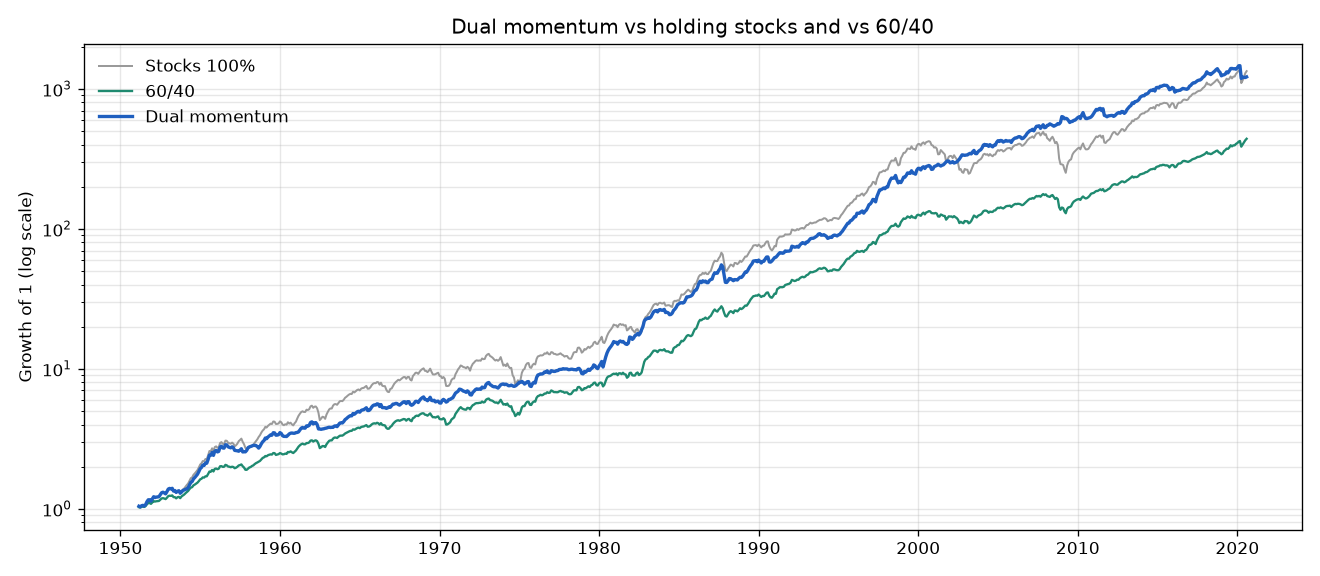
듀얼 모멘텀은 주식과 거의 같은 수익(10.76% vs 10.91%)에 최대 낙폭이 절반(-25.2% vs -49.0%)입니다. 전고점 회복에 걸린 최장 기간도 73개월에서 26개월로 줄었습니다.
70년 동안 스위치는 83회, 평균 열 달에 한 번입니다. 매달 계산하지만 실제로 갈아타는 일은 드뭅니다.
낙폭을 보면 왜 하는지 알 수 있다
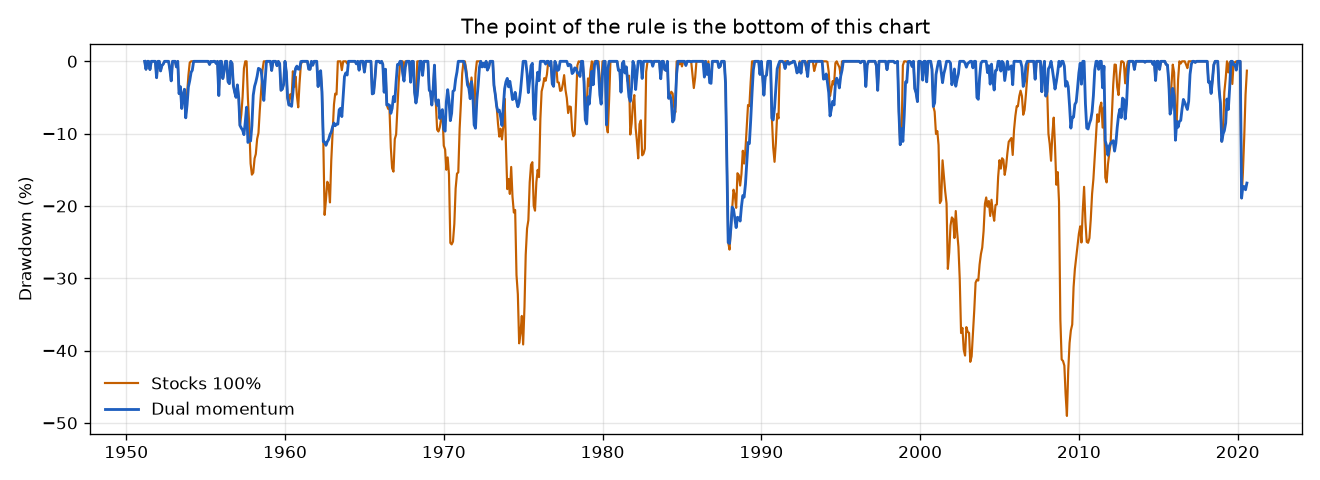
이 그림이 이 전략의 전부입니다. 주황색(주식)이 -40%, -49%까지 내려가는 구간에서 파란색(듀얼)은 -10% 안쪽에서 멈춥니다.
| 구간 | 주식 100% | 60/40 | 듀얼 모멘텀 |
|---|---|---|---|
| 1973~74 오일쇼크 | -38.6% | -22.8% | +1.2% |
| 1987 블랙먼데이 (9~12월) | -26.0% | -15.5% | -25.2% |
| 2000~02 IT 거품 붕괴 | -35.3% | -10.7% | +28.1% |
| 2007~09 금융위기 | -46.0% | -24.7% | +10.4% |
| 2020 코로나 | -12.5% | -2.4% | -14.4% |
오일쇼크, IT 거품, 금융위기는 교과서에 실릴 만한 성적입니다. 금융위기에 주식이 -46%일 때 +10.4%를 벌었습니다.
그리고 1987년과 2020년에는 막지 못했습니다. 1987년에는 주식과 거의 같이(-25.2%) 잃었고, 이것이 결과 표의 MDD -25.2%입니다. 2020년에는 주식보다 더 잃었습니다.
코로나에서 진 이유
2020년 1~4월에 듀얼 모멘텀은 -14.4%로 주식(-12.5%)보다 더 잃었습니다. 방어하려고 만든 규칙이 방어에 실패한 것을 넘어 더 나빴습니다.
이유는 신호의 속도입니다. 실제 신호를 꺼내보면 이렇습니다.
| 시점 | 직전 12개월 주식 | 직전 12개월 채권 | 그달 보유 | 그달 주식 수익 |
|---|---|---|---|---|
| 2월 말 기준 → 3월 | +21.2% | +13.3% | 주식 | -18.9% |
| 3월 말 기준 → 4월 | -3.6% | +18.8% | 채권 | +4.3% |
| 4월 말 기준 → 5월 | -3.0% | +20.7% | 채권 | +5.9% |
2월 말 시점에서 직전 12개월 주식 수익률은 +21.2%였습니다. 2019년이 좋았기 때문입니다. 그래서 3월에도 주식을 들고 있었고, 그달에 시장이 무너졌습니다. 3월 말이 되어서야 신호가 채권으로 바뀌었는데, 정작 4월과 5월에 주식이 각각 +4.3%, +5.9%로 반등했습니다. 떨어질 때 늦게 나가고, 오를 때 늦게 들어간 것입니다.
한 가지 덧붙일 것은 이 데이터의 성질입니다. 실러 교수의 S&P 500 열은 월말 종가가 아니라 그달 일별 종가의 평균입니다. 몇 년 단위 분석에는 문제가 없지만, 코로나처럼 한 달 안에서 급락과 반등이 일어난 구간은 평균을 내면서 뭉개집니다. 위 표의 3월 -18.9% 같은 숫자를 일별 데이터로 다시 계산하면 폭과 시점이 달라집니다. 방향(늦게 나가고 늦게 들어왔다)은 같지만 크기는 그대로 믿지 마시기 바랍니다.
월별 신호에 12개월 룩백이면 반응에 최소 한 달이 걸립니다. 2008년처럼 몇 달에 걸쳐 무너지는 하락에는 맞지만, 2020년처럼 한 달 만에 끝나는 하락에는 구조적으로 대응할 수 없습니다. 이건 파라미터를 고쳐서 해결할 문제가 아니라 이 전략이 잡을 수 없는 종류의 위험입니다.
1987년은 조금 다릅니다. 그해 여름까지 주가가 크게 올라 10월 말에도 직전 12개월 주식 수익률이 +21.6%였기 때문에 신호가 11월까지 주식에 머물렀고, 9~11월의 하락을 그대로 맞은 뒤 12월에야 채권으로 옮겼습니다. 이 데이터는 월평균 가격이라 10월 19일 폭락의 충격이 10월(-11.9%)과 11월(-12.3%)에 나뉘어 나타납니다. 이때는 룩백 길이가 결과를 갈랐습니다. 룩백이 3개월이나 6개월이면 10월 말 신호가 채권으로 바뀌어 위 표와 같은 9~12월 구간의 손실이 -10.4%에 그쳤고, 아래 룩백 표에서 두 경우의 MDD가 -18.9%(2020년 코로나 구간)로 얕은 것도 이 때문입니다.
상대 모멘텀 층은 도움이 됐나
여기서 예상하지 못한 결과가 나왔습니다.
| 연평균 | 샤프 | MDD | 주식 보유 비율 | |
|---|---|---|---|---|
| 상대만 | 10.56% | 0.68 | -26.0% | 67.0% |
| 절대만 | 11.99% | 0.80 | -25.2% | 72.5% |
| 듀얼 | 10.76% | 0.70 | -25.2% | 62.8% |
절대 모멘텀 하나만 쓴 것이 듀얼보다 나았습니다. 연 1.2%p를 더 벌었고 샤프도 높았는데 낙폭은 같았습니다.
이유는 표 마지막 열에 있습니다. 상대 모멘텀 층을 얹으면 주식 보유 비율이 72.5%에서 62.8%로 떨어집니다. “주식이 오르고 있지만 채권이 더 올랐다”는 상황에서 주식을 비우게 되는데, 이 기간 주식의 장기 수익률이 채권보다 훨씬 높았으므로 평균적으로 손해였습니다.
정리하면, 두 자산만 놓고 볼 때 상대 모멘텀 층은 비용만 늘리고 성과를 깎았습니다. 스위치도 58회에서 83회로 늘었습니다.
안토나치의 원래 규칙에서 상대 모멘텀이 작동하는 이유는 비교 대상이 미국 주식과 해외 주식, 즉 기대수익이 비슷한 두 자산이기 때문일 겁니다. 기대수익이 다른 두 자산(주식과 채권)을 상대 비교하면 구조적으로 낮은 쪽에 자주 머물게 됩니다. 규칙을 옮겨 심을 때 원래 규칙이 서 있던 전제까지 같이 옮겨지지는 않습니다.
파라미터를 바꾸면
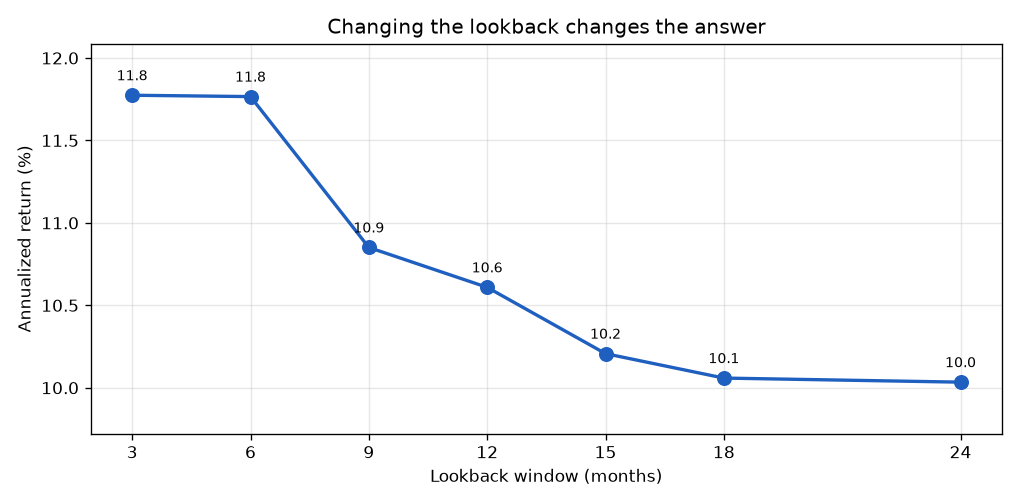
12개월은 어디서 나온 숫자일까요. 바꿔봤습니다. 룩백이 가장 긴 24개월에 맞춰 모든 경우의 시작을 1952년 2월로 통일했기 때문에, 아래 표의 12개월 수치는 앞의 결과 표(10.76%)와 조금 다릅니다.
| 룩백 | 연평균 | 샤프 | MDD | 스위치 |
|---|---|---|---|---|
| 3개월 | 11.77% | 0.82 | -18.9% | 166회 |
| 6개월 | 11.77% | 0.84 | -18.9% | 117회 |
| 9개월 | 10.85% | 0.71 | -25.2% | 93회 |
| 12개월 | 10.61% | 0.68 | -25.2% | 83회 |
| 15개월 | 10.21% | 0.63 | -25.2% | 71회 |
| 18개월 | 10.06% | 0.62 | -25.2% | 68회 |
| 24개월 | 10.03% | 0.60 | -26.0% | 59회 |
짧을수록 좋았습니다. 3~6개월이 12개월보다 연 1.2%p 높고 낙폭도 얕습니다.
그런데 이 표를 보고 “그럼 3개월로 바꾸자”고 하면 과최적화 글에서 다룬 그 함정입니다. 일곱 개 후보 중 가장 좋은 것을 고르면 그 숫자에는 운이 섞여 있습니다. 게다가 3개월은 스위치가 166회로 두 배이고, 여기에는 세금이 빠져 있습니다.
비용을 바꿔보면 이렇습니다.
편도 비용    연평균 (룩백 12개월, 스위치 83회)
0.0%        10.89%
0.1%        10.76%
0.5%        10.24%
1.0%         9.59%
70년에 83회면 비용에 둔감한 편입니다. 편도 1%라는 비현실적인 가정에서도 연 1.3%p만 깎입니다. 회전율이 낮은 것이 이 전략의 실질적인 장점입니다. 스위치가 166회인 3개월 룩백이었다면 이야기가 달라집니다.
정리하면
- 듀얼 모멘텀은 주식과 거의 같은 수익(10.76% vs 10.91%)을 절반의 낙폭(-25.2% vs -49.0%)으로 냈습니다. 최장 침체도 73개월에서 26개월로 줄었습니다.
- 오일쇼크, IT 거품, 금융위기에서 모두 플러스였습니다. 반면 1987년 블랙먼데이에는 주식과 거의 같이 잃었고(-25.2%, 전체 MDD), 2020년 코로나에서는 주식보다 더 잃었습니다. 월별 신호는 한 달 만에 끝나는 하락을 잡을 수 없고, 1987년처럼 직전 12개월이 크게 오른 뒤의 급락에는 12개월 룩백이 늦게 반응합니다.
- 주식과 채권만 놓고 보면 상대 모멘텀 층이 성과를 깎았습니다. 절대 모멘텀 단독이 더 나았습니다. 규칙은 그것이 전제한 자산 구성과 같이 와야 합니다.
- 룩백을 3개월로 줄이면 성적이 좋아지지만, 그 선택은 일곱 개 중 가장 좋은 것을 고른 결과이고 스위치가 두 배입니다.
이 글의 전략은 자산 두 개를 오갑니다. 다음 글에서는 반대편 극단, 여러 자산을 늘 동시에 들고 비중으로만 관리하는 올웨더 포트폴리오를 뜯어보겠습니다.
2026-09-28 수정: 낙폭 그림에서 듀얼 모멘텀이 멈추는 수준을 그림과 맞게 ‘-10% 안쪽’으로 고치고, 안토나치의 2012년 논문을 출처에 더했으며, 룩백 비교표는 시작 시점(1952년 2월)이 달라 12개월 수치가 앞 표와 다르다는 설명을 넣었습니다.
2026-10-22 수정: 듀얼 모멘텀의 최대 낙폭(-25.2%)이 나온 1987년 블랙먼데이 구간을 위기 표와 본문, 전체 코드(dual_momentum.py)의 위기 구간 목록에 더하고, 룩백 표에 빠져 있던 15개월·18개월 두 줄을 넣었으며, 참고 자료의 안토나치 2012년 논문 항목에 제목과 출처를 채웠습니다.
참고 자료
- Jegadeesh, N., & Titman, S. (1993). Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency. Journal of Finance, 48(1).
- Antonacci, G. (2012). Risk Premia Harvesting Through Dual Momentum. SSRN Working Paper.
- Antonacci, G. (2014). Dual Momentum Investing. McGraw-Hill.
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.