목돈을 한 번에 넣을까, 나눠 넣을까 — 코스피로 본 일시 투자와 분할 투자
“적립식이 안전하다”는 말에는 두 가지 상황이 섞여 있습니다. 하나는 월급에서 매달 일정액을 넣는 경우인데, 이때는 돈이 매달 생기니 고를 것이 없습니다. 다른 하나는 이미 목돈이 있을 때 한 번에 넣을지, 몇 달에 나눠 넣을지 고르는 경우입니다. 이 글은 두 번째 질문을 다룹니다.
실험 설계
- 데이터: 코스피 월말 종가, 1995년 5월 ~ 2026년 8월. 가격 지수라 배당은 빠져 있습니다.
- 일시 투자: 첫 달 말에 목돈 전부를 지수에 넣습니다.
- 분할 투자: 같은 목돈을 12개월(또는 36개월)에 똑같이 나눠 매달 말에 넣습니다. 아직 넣지 않은 돈은 현금으로 둡니다. 현금 이자는 0%와 연 3%(가정) 두 가지로 봤습니다.
- 비교 시점: 시작하고 10년 뒤의 평가액. 시작 달을 한 달씩 옮겨 가며 1995년 5월부터 2016년 8월까지 256개 구간을 만들었습니다.
import numpy as np
import FinanceDataReader as fdr

m = fdr.DataReader('KS11', '1995-01-01')['Close'].resample('ME').last().loc[:'2026-08']

def final_values(p, n):                # p: 시작월부터 121개 월말 가격, n: 나눠 넣을 개월 수
    lump = p[-1] / p[0]                # 처음에 1을 모두 넣었을 때
    dca = sum((1 / n) * p[-1] / p[k] for k in range(n))   # 매달 1/n씩, 현금 이자 0%
    return lump, dca

res = [final_values(m.values[i:i + 121], 12) for i in range(len(m) - 120)]
lump, dca = np.array(res).T
print(f'분할 투자가 이긴 비율: {(dca > lump).mean():.1%}')
결과
| 방식 | 분할이 이긴 비율 | 차이 중앙값 | 10년 뒤 최저 평가액 (일시 / 분할) |
|---|---|---|---|
| 12개월 분할, 현금 이자 0% | 44.5% | -1.2% | 1.04 / 0.96 |
| 12개월 분할, 현금 이자 3% | 50.4% | +0.1% | 1.04 / 0.97 |
| 36개월 분할, 현금 이자 0% | 34.4% | -5.8% | 1.04 / 0.92 |
| 36개월 분할, 현금 이자 3% | 45.7% | -1.7% | 1.04 / 0.96 |
(평가액은 시작 금액을 1로 놓은 값입니다. 차이는 “분할 평가액 ÷ 일시 평가액 − 1”입니다.)
12개월에 나눠 넣으면 256개 구간 중 44.5%에서만 이겼습니다. 나누는 기간을 36개월로 늘리면 34.4%로 더 떨어집니다. 이긴 비율로만 보면 한 번에 넣는 쪽이 낫습니다. 현금에 연 3% 이자를 주면 12개월 분할이 거의 반반까지 따라오는데, 나눠 넣는 동안 현금이 무엇을 버느냐가 결과를 꽤 바꾼다는 뜻입니다.
다만 이긴 비율만으로 끝낼 수는 없습니다. 12개월 분할(이자 0%)의 평균 차이는 오히려 +0.4%로 거의 0입니다. 일시 투자가 더 자주 이기지만, 분할 투자가 이길 때는 크게 이기기 때문입니다.
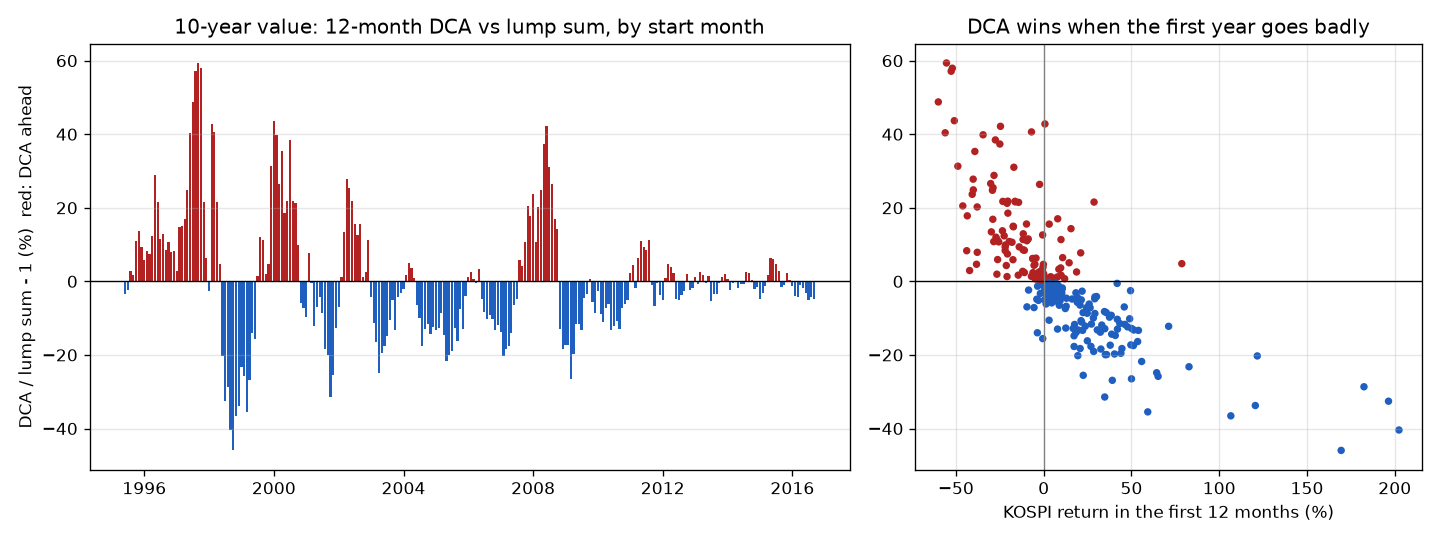
왼쪽 그림에서 빨간 막대(분할이 앞선 구간)는 1996~1997년, 2000년, 2002년, 2007~2008년 무렵에 몰려 있고, 높이가 40~60%까지 올라갑니다. 외환위기, 닷컴 버블 붕괴, 금융위기 같은 큰 하락 직전에 목돈을 넣은 경우입니다. 반대로 파란 막대는 길게 이어지지만 대부분 -20% 안쪽입니다.
승부는 첫해에 갈렸다
오른쪽 그림이 핵심입니다. 가로축은 시작 후 첫 12개월 동안의 코스피 수익률입니다. 첫해에 지수가 떨어진 구간(전체의 40.2%)에서는 분할 투자가 89.3% 이겼고, 첫해에 지수가 오른 구간에서는 14.4%만 이겼습니다.
이유는 단순합니다. 12개월에 나눠 넣으면 돈이 평균 5.5개월 늦게 시장에 들어갑니다. 그 사이 시장이 떨어지면 더 싸게 사서 이기고, 오르면 더 비싸게 사서 집니다. 시장은 오른 해가 떨어진 해보다 많았으니, 늦게 들어가는 쪽이 더 자주 졌습니다. 분할 투자는 위험을 줄이는 기술이라기보다 “첫해에 시장이 떨어진다”에 거는 것에 가깝습니다.
위험은 줄었나
분할 투자를 권하는 가장 흔한 이유는 “물리면 덜 아프다”입니다. 이 실험에서는 그 효과가 생각보다 작았습니다.
- 10년 뒤 최저 결과: 일시 투자와 분할 투자 모두 2010년 3월에 시작한 구간이었습니다. 일시 투자는 1.04로 원금을 겨우 지켰는데, 12개월 분할은 0.96으로 원금을 잃었습니다. 첫해에 지수가 24% 오른 뒤 몇 년간 박스권에 갇히면서, 나눠 넣은 돈이 더 비싼 값에 들어갔기 때문입니다. 하위 10% 평가액도 일시 1.24, 분할 1.22로 비슷했습니다.
- 10년 동안 계좌의 최대 낙폭(MDD): 중앙값이 두 방식 모두 -48.5%로 같았습니다. 큰 하락은 대부분 첫해가 지나 돈이 다 들어간 뒤에 왔기 때문입니다. 36개월로 길게 나누면 -41.8%로 조금 얕아졌지만, 그 대신 이긴 비율이 34.4%로 떨어졌습니다.
분할 투자가 확실히 줄여 주는 것은 “넣자마자 크게 떨어지는” 시나리오의 후회입니다. 10년 전체의 위험을 줄여 주지는 못했습니다.
정리
목돈이 있다면, 코스피 과거 데이터에서는 한 번에 넣는 쪽이 더 자주 이겼습니다(12개월 분할 기준 55.5%). 다만 코스피는 큰 위기가 잦았던 시장이라 분할 투자가 이긴 구간의 폭이 커서, 평균으로는 거의 비겼습니다. 미국 등 여러 시장을 본 연구에서도 일시 투자가 대략 3분의 2 정도의 확률로 앞섰다고 보고됩니다.
결국 어느 쪽이 맞느냐보다, 첫해 하락을 견딜 수 있느냐가 선택 기준에 가깝습니다. 한 번에 넣고 바로 30% 하락을 맞아도 계획대로 들고 있을 자신이 없다면, 나눠 넣는 비용(평균적으로 몇 달 늦게 들어가는 것)을 내고 마음의 평화를 사는 것도 합리적인 선택입니다. 다만 그 비용이 공짜가 아니라는 점, 나눠 넣는 기간이 길수록 비용이 커진다는 점은 알고 고르는 편이 좋겠습니다.
데이터와 한계
코스피 월말 종가는 FinanceDataReader의 KS11 일별 데이터에서 만들었고, 2026년 8월 말까지 썼습니다. 가격 지수라 배당이 빠져 있는데, 배당을 넣으면 먼저 들어간 돈이 배당을 더 오래 받으므로 일시 투자에 조금 더 유리해집니다. 세금, 거래 비용, 지수와 실제 상품의 차이도 넣지 않았습니다. 현금 이자 3%는 설명을 위한 가정이며, 실제 예금 금리는 기간에 따라 이보다 높기도 낮기도 했습니다. 10년 구간들은 서로 겹치므로 256개를 독립적인 표본으로 볼 수는 없습니다. 전체 코드는 dca_vs_lump_sum.py에 있습니다.
2026-10-22 수정: 전체 코드(dca_vs_lump_sum.py)에서 데이터가 월말 직전 일주일 안에 끝나면 끝나지 않은 달이 계산에 남던 조건을 고치고, 종료일(2026-08-31)을 넣어 언제 실행해도 표의 수치가 그대로 나오게 했습니다.
참고 자료
- Vanguard (2012). Dollar-cost averaging just means taking risk later. Vanguard Research.
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 과거 데이터로 계산한 결과는 미래 성과를 보장하지 않습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.