변동성 타기팅 — 시장이 흔들릴 때 비중을 줄이면
실전 ⑧ 추세추종 글의 200일 이동평균은 “들어가 있거나, 나와 있거나” 둘 중 하나였습니다. 변동성 타기팅은 다르게 접근합니다. 시장에서 나오지 않고, 최근에 많이 흔들렸으면 비중을 줄이고 잠잠하면 늘립니다. 포트폴리오의 변동성을 목표치 근처에 묶어 두려는 방법입니다.
규칙
비중 = min(목표 변동성 ÷ 최근 20거래일 변동성(연율), 1)
목표가 20%이고 최근 변동성이 40%면 비중은 0.5, 변동성이 15%면 1(상한)입니다. 실전 ⑧과 같은 조건으로 맞췄습니다. 오늘 종가로 정한 비중을 다음 날부터 적용하고, 비중이 바뀐 만큼 편도 0.1%의 비용을 뺐습니다. 현금 이자는 0%입니다. 비중이 매일 조금씩 바뀌며 비용이 쌓이지 않도록, 새 비중이 지금과 0.1 넘게 다를 때만 다시 맞췄습니다.
import numpy as np
import FinanceDataReader as fdr

close = fdr.DataReader('KS11', '1995-01-01')['Close']
r = close.pct_change().dropna()

sigma = r.rolling(20).std() * np.sqrt(250)          # 최근 20일 변동성(연율)
target_w = (0.20 / sigma).clip(upper=1.0).fillna(1.0)
w = target_w.shift(1).fillna(1.0)                   # 오늘 정한 비중은 내일 수익률에 적용
print(f'평균 비중 {w.mean():.2f}')
(본문 수치는 비중 변경 기준과 비용까지 넣은 vol_targeting.py로 계산했습니다.)
결과
코스피 일별 종가, 1995년 5월 ~ 2026년 10월 19일입니다. 실전 ⑧보다 기간이 한 달 길어서 보유와 200일선의 숫자가 그 글과 조금 다릅니다.
| 규칙 | 연복리 | 변동성 | 최대 낙폭 | 연복리/변동성 | 평균 비중 |
|---|---|---|---|---|---|
| 매수 후 보유 | 6.06% | 26.4% | -72.5% | 0.23 | 1.00 |
| 200일 이동평균 | 6.29% | 17.6% | -48.3% | 0.36 | 0.58 |
| 변동성 타기팅 15% | 4.05% | 15.1% | -53.9% | 0.27 | 0.76 |
| 변동성 타기팅 20% | 4.70% | 17.8% | -61.8% | 0.26 | 0.85 |
| 변동성 타기팅 20%, 최대 1.5배 | 4.60% | 20.7% | -66.7% | 0.22 | 1.07 |
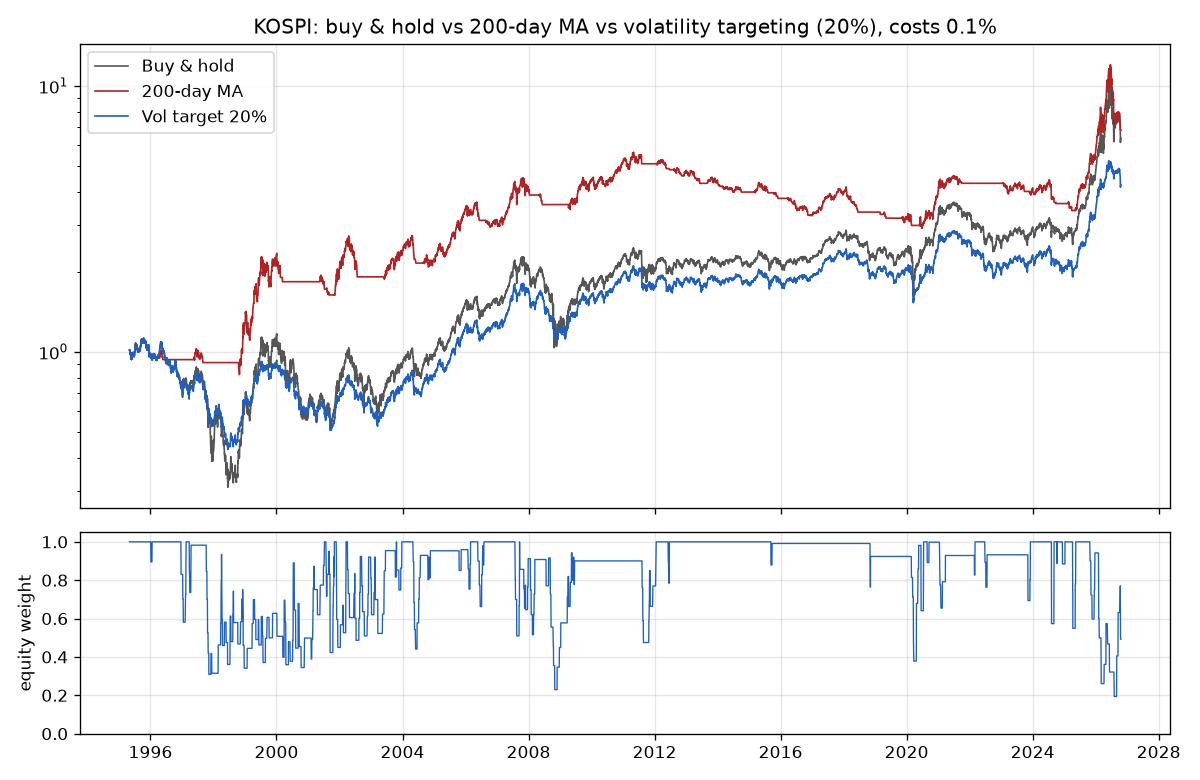
변동성은 목표 근처로 내려왔고 최대 낙폭도 줄었습니다. 하지만 연복리도 함께 내려갔습니다. 변동성 대비 수익(연복리/변동성)은 0.23에서 0.26~0.27로 조금 나아졌을 뿐입니다. 위험을 덜 진 만큼 덜 번 것에 가깝습니다. 변동성이 낮을 때 1.5배까지 레버리지를 쓰게 하면 오히려 0.22로 나빠졌습니다.
같은 변동성의 200일선과 비교하면
변동성 타기팅 20%와 200일선은 변동성이 17.8%와 17.6%로 거의 같습니다. 같은 위험을 지고 31년 전체로 보면 200일선이 연복리, 낙폭, 효율 모두에서 앞섰습니다. 그런데 시기를 나누면 이야기가 달라집니다.
| 구간 | 보유 | 200일선 | 변동성 타기팅 20% |
|---|---|---|---|
| 1995~2008 연복리 | 1.6% | 9.8% | 1.3% |
| 2009~2026 연복리 | 9.6% | 3.7% | 7.4% |
| 금융위기 (2007.11~2008.10) | -46.1% | -20.6% | -34.7% |
| 코로나 반등 (2020.3.20~2021.6) | +126.2% | +53.4% | +86.2% |
| 박스권 (2011.5~2020.6) | -3.8% | -47.1% | -10.0% |
200일선은 길게 이어지는 하락장에서 강했습니다. 하락 추세가 생기면 완전히 빠져나오기 때문입니다. 대신 9년 박스권에서는 들락날락하다 47% 잃었고, V자 반등의 앞부분을 놓쳤습니다. 변동성 타기팅은 그 반대입니다. 완전히 나가지 않으니 박스권에서 거의 다치지 않았고 반등도 더 많이 따라갔습니다. 하지만 하락장을 피하는 힘은 약했습니다.
최대 낙폭 -61.8%가 나온 구간이 이 차이를 잘 보여 줍니다. 1995년 10월부터 1998년 6월까지, 보유의 최대 낙폭과 같은 구간입니다. 외환위기 전후의 하락은 하루 이틀의 폭락이 아니라 몇 년에 걸친 긴 하락이었습니다. 이 구간 전체의 평균 비중은 0.83이었습니다. 변동성이 크게 오르지 않은 채 지수가 내려간 기간이 길었기 때문입니다. 위기가 본격화한 1997년 10월~1998년 6월에도 평균 0.47, 절반 가까이를 계속 들고 있었습니다.
왜 효과가 작았나
변동성 타기팅이 통하려면 두 가지가 필요합니다. 첫째, 변동성을 예측할 수 있어야 합니다. 코스피에서 직전 20일 변동성과 다음 20일 변동성의 상관은 0.74로 이 조건은 충분히 맞습니다. 둘째, 변동성이 높을 때 기대수익이 그만큼 높아지지 않아야 합니다. 그래야 비중을 줄여서 잃는 수익보다 줄이는 위험이 더 큽니다. Moreira와 Muir(2017)가 미국 주식 팩터에서 이 방법이 위험 대비 수익을 높였다고 보고한 근거도 이 두 번째 성질이었습니다.
코스피에서는 두 번째 조건이 잘 맞지 않았습니다. 직전 20일 변동성으로 거래일을 다섯 묶음으로 나눠 다음 20거래일 수익률을 봤습니다.
| 직전 변동성 묶음 | 평균 변동성 | 다음 20일 평균 | 다음 20일 표준편차 | 평균/표준편차 |
|---|---|---|---|---|
| 1 (가장 낮음) | 10% | -0.22% | 3.90% | -0.06 |
| 2 | 14% | +0.70% | 4.80% | 0.15 |
| 3 | 18% | +0.81% | 6.12% | 0.13 |
| 4 | 24% | +0.80% | 7.69% | 0.10 |
| 5 (가장 높음) | 45% | +1.86% | 12.04% | 0.15 |
변동성이 가장 높았던 뒤 20일의 평균 수익률이 가장 높았습니다. 폭락 직후의 반등이 이 묶음에 들어가기 때문입니다. 최고의 날 10일 글에서 본 것처럼 가장 좋은 날들은 가장 무서운 장 한가운데에서 나왔습니다. 위험 한 단위당 수익(맨 오른쪽 열)은 묶음 사이에 큰 차이가 없었습니다. 이럴 때 변동성 타기팅으로 얻는 것은 시기마다 들쭉날쭉한 위험을 고르게 맞추는 효과 정도여서, 효율은 0.23에서 0.26~0.27로 조금 나아지는 데 그쳤습니다. Moreira와 Muir가 보고한 미국 팩터처럼 효율이 크게 오르려면 변동성이 높은 시기의 위험 한 단위당 수익이 뚜렷하게 낮아야 하는데, 코스피에서는 그렇지 않았습니다. 가장 잠잠한 묶음의 다음 20일 평균이 오히려 마이너스(-0.22%)였던 것도, 잠잠할 때 1.5배까지 늘린 규칙이 나빠진 이유 중 하나로 보입니다.
정리
- 변동성 타기팅은 낙폭과 변동성을 확실히 줄였지만, 코스피에서는 그만큼 수익도 줄었습니다. 효율은 아주 조금 나아졌습니다.
- 200일선과는 성격이 반대였습니다. 200일선은 긴 하락장에 강하고 박스권과 V자 반등에 약했습니다. 변동성 타기팅은 그 반대였습니다.
- 어느 쪽이 나은지는 시기에 따라 뒤집혔습니다. 실전 ⑧과 마찬가지로, 고르는 기준은 수익률보다 어떤 고통을 견딜 수 있느냐에 가깝습니다.
데이터와 한계
데이터는 FinanceDataReader의 코스피(KS11) 일별 종가로, 2026년 10월 19일까지입니다. 가격 지수라 배당이 빠져 있고, 현금 이자를 0%로 둬서 평균 비중이 1보다 작은 규칙에 불리합니다. 연 3% 이자를 가정하면 변동성 타기팅 20%(평균 현금 비중 15%)는 대략 연 0.5%p, 200일선(42%)은 연 1.3%p쯤 올라갑니다. 목표 변동성, 20일 창, 비중 변경 기준 0.1은 하나씩만 골라 본 값이며, 여러 값을 시험해 가장 좋은 것을 고르지는 않았습니다.
2026-10-22 수정: 위험 한 단위당 수익이 묶음마다 비슷하면 효율이 바뀌지 않는다고 쓴 설명을, 그럴 때도 위험을 고르게 맞춰 효율이 조금 나아지며 크게 나아지려면 변동성이 높은 시기의 위험 대비 수익이 뚜렷하게 낮아야 한다는 설명으로 바로잡았고, 전체 코드(vol_targeting.py)에 데이터 종료일(2026-10-19)을 넣어 언제 실행해도 표의 수치가 그대로 나오게 했습니다.
참고 자료
- Moreira, A., & Muir, T. (2017). Volatility-Managed Portfolios. Journal of Finance, 72(4).
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 과거 데이터로 계산한 결과는 미래 성과를 보장하지 않습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.