큰 하락 다음 날은 반등할까 — 코스피 −3% 하락 296번
“많이 떨어진 다음 날은 반등한다”는 말을 자주 듣습니다. 최고의 날 10일 글에서 가장 좋은 날들이 가장 나쁜 날 바로 근처에 몰려 있는 것을 봤으니 그럴듯하게 들리기도 합니다. 반대로 “떨어진 다음 날에도 또 떨어진다”는 말도 있습니다. 코스피 일별 종가로 확인해 봤습니다.
기간은 1995년 5월부터 2026년 10월 23일까지 7,929거래일이고, 그중 종가 기준으로 하루에 3% 이상 떨어진 날이 296일 있었습니다. 그날 종가에서 1거래일, 5거래일, 20거래일 뒤 종가까지의 수익률을 모든 날의 같은 값과 비교했습니다.
import FinanceDataReader as fdr

close = fdr.DataReader('KS11', '1995-01-01', '2026-10-23')['Close']
r = close.pct_change()
big_drop = r <= -0.03

for h in [1, 5, 20]:
    fwd = close.shift(-h) / close - 1          # 그날 종가에서 h거래일 뒤 종가까지
    after, every = fwd[big_drop].dropna(), fwd[r.notna()].dropna()
    print(f'{h}일 뒤  큰 하락 다음 {after.mean():+.2%} ({(after > 0).mean():.1%} 상승)'
          f'  모든 날 {every.mean():+.2%} ({(every > 0).mean():.1%} 상승)')
| 평균 | 중앙값 | 오른 비율 | 하위 10% | 상위 10% | |
|---|---|---|---|---|---|
| 다음 날 — 큰 하락 다음 | +0.07% | +0.20% | 53.7% | −3.63% | +3.54% |
| 다음 날 — 모든 날 | +0.04% | +0.06% | 52.9% | −1.68% | +1.68% |
| 5일 뒤 — 큰 하락 다음 | +1.23% | +1.11% | 56.5% | −6.59% | +9.48% |
| 5일 뒤 — 모든 날 | +0.19% | +0.28% | 54.5% | −3.94% | +3.99% |
| 20일 뒤 — 큰 하락 다음 | +1.58% | +1.03% | 56.0% | −11.67% | +15.31% |
| 20일 뒤 — 모든 날 | +0.78% | +0.69% | 55.0% | −7.64% | +8.89% |
다음 날: 방향은 그대로, 크기만 커졌다
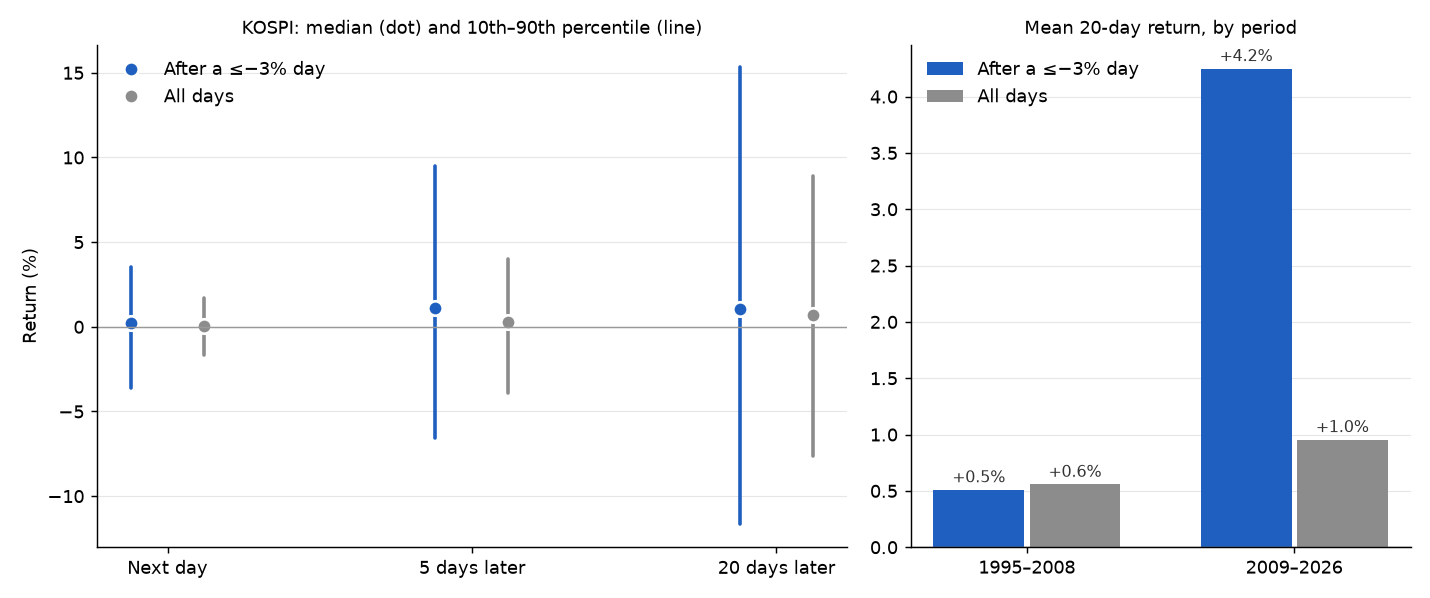
다음 날 오른 비율은 53.7%로 모든 날의 52.9%와 1%p도 차이 나지 않았고, 평균도 +0.07% 대 +0.04%였습니다. “다음 날 반등한다”도, “다음 날 또 떨어진다”도 방향으로는 근거가 약했습니다. 다만 시기를 나누면 1995~2008년에는 다음 날 오른 비율이 50%로 평소(52%)보다 낮았고 2009년 이후에는 64%로 평소(54%)보다 높아, 전체의 반반은 서로 반대인 두 시기가 상쇄된 결과였습니다.
달라진 것은 크기였습니다. 다음 날 수익률의 하위 10%와 상위 10% 사이 폭이 평소의 두 배가 넘었습니다. 큰 하락 다음 날 또 3% 넘게 떨어진 경우는 13.2%로 모든 날(3.7%)의 세 배가 넘었고, 위든 아래든 3% 넘게 움직인 경우는 26.4%로 평소(7.0%)의 네 배 가까이 됐습니다.
며칠 뒤: 평균은 높지만 단단하지 않다
5일, 20일로 늘리면 평균은 평소보다 높아집니다. 5일 뒤는 +1.23%로 모든 날(+0.19%)보다 1%p 넘게 높았습니다. 하루 −5% 이하였던 78일만 보면 5일 뒤 평균이 +2.81%였습니다. 다만 하위 10%도 −6.59%로 평소(−3.94%)보다 훨씬 깊어서, 크게 잃는 경우도 함께 늘었습니다. 5일 뒤 평균은 아래 표의 어느 시기에서도 평소보다 높았지만, 20일 뒤 평균은 시기를 나누면 흔들립니다.
| 기간 | 큰 하락 일수 | 5일 뒤 평균 (큰 하락 / 모든 날) | 20일 뒤 평균 (큰 하락 / 모든 날) | 20일 뒤 오른 비율 (큰 하락 / 모든 날) |
|---|---|---|---|---|
| 1995~2008 | 208 | +1.03% / +0.14% | +0.51% / +0.56% | 49% / 52% |
| 2009~2026 | 88 | +1.70% / +0.22% | +4.25% / +0.96% | 75% / 57% |
| 2009~2025 | 52 | +0.86% / +0.19% | +4.34% / +0.81% | 79% / 57% |
1995~2008년에는 큰 하락 뒤 20일 수익률이 평소와 다르지 않았습니다. 외환위기와 IT 버블 붕괴처럼 하락이 1년 넘게 이어진 구간이 있었고, 떨어진 뒤 반등하다가 다시 떨어지기를 반복했습니다. 2009년 이후에는 20일 뒤 평균이 +4.25%로 평소의 네 배가 넘었습니다. 2026년에 큰 하락이 36일이나 몰려 있어 그 영향일까 싶었지만, 2026년을 빼도 +4.34%로 비슷했습니다. 같은 규칙이 시기에 따라 이만큼 다르게 나온다면, 2009년 이후의 숫자는 앞으로의 기대라기보다 하락이 짧게 끝나고 바로 회복한 시기였다는 기록에 가깝습니다.
표본 수도 보이는 것보다 적습니다. 큰 하락은 몰려서 오기 때문에 296일 가운데 상당수는 같은 위기 안에서 며칠 간격으로 나온 날이고, 그 뒤 20일 수익률도 대부분 겹칩니다. 직전 큰 하락과 20거래일 넘게 떨어진 날, 그러니까 위기마다 첫 하락만 세면 55일입니다. 이 55일의 20일 뒤 평균은 +1.82%로 여전히 모든 날(+0.78%)보다 1%p 높았지만, 평균의 표준오차가 1.07%p라 이 차이를 우연과 가려내기는 어렵습니다. 겹치지 않게 고르는 방식을 조금만 바꿔도(앞서 센 하락에서 20거래일 넘게 지난 하락만, 99일) 20일 뒤 평균은 +0.78%로 평소와 같아졌습니다. 5일 뒤 평균은 두 방식 모두 평소(+0.19%)보다 1%p 안팎 높게 남았습니다(55일 +1.35%, 99일 +1.15%).
그래서
큰 하락 다음 날의 방향은 평소와 거의 같은 반반이었습니다. 5일 뒤 평균은 시기를 나눠도, 겹치는 날을 걸러도 평소보다 1%p 안팎 높았지만 크게 잃는 경우도 함께 늘었고, 20일 뒤의 반등은 시기와 계산 방식에 따라 사라졌습니다. 며칠짜리 평균 1%p는 하위 10%가 평소보다 훨씬 깊은 흔들림 속에서 나온 숫자라, “떨어졌으니 사자”의 근거로 삼기에는 약하고, “떨어졌으니 팔자”는 이 데이터로 더 근거가 없습니다. 분명하게 말할 수 있는 것은 앞으로 며칠은 흔들림이 크다는 점 하나입니다. 이 성질로 비중을 조절하는 규칙이 변동성 타기팅인데, 코스피에서는 흔들림이 큰 시기 뒤의 반등도 덜 따라가게 되어 위험 대비 수익은 조금 나아지는 데 그쳤습니다.
데이터와 한계
데이터는 FinanceDataReader의 코스피(KS11) 일별 종가로, 2026년 10월 23일까지입니다. 가격 지수라 배당이 빠져 있고 거래 비용은 넣지 않았습니다. 수익률은 큰 하락이 난 날 종가에서 잰 것이라, 그날 종가를 확인한 뒤 다음 날 시가에 사고파는 실제 상황과는 다를 수 있습니다. 2026년 10월에 난 큰 하락 다섯 번은 20일 뒤 값이, 그중 두 번은 5일 뒤 값도 아직 없어 해당 계산에서 빠졌습니다. 1998년까지는 토요일에도 장이 열려 “5거래일”이 지금보다 짧은 기간일 수 있습니다. 다음 날 또 크게 움직일 확률, 시기별 표, 하락 크기별 비교, 겹치는 표본을 거른 계산은 drop_rebound.py로 했습니다.
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 과거 데이터로 계산한 결과는 미래 성과를 보장하지 않습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.