퀀트 실전 ⑦ — 켈리 공식, 수학이 알려주는 최적 베팅과 그대로 따르면 파산하는 이유
켈리 공식은 유리한 내기를 반복할 때, 자산이 장기적으로 가장 빠르게 불어나도록 매번 걸어야 할 비율을 알려주는 공식입니다. 1956년 벨 연구소의 존 켈리가 통신 이론 논문에서 처음 썼고, 이후 도박사와 투자자들이 가져다 썼습니다.
지금까지 실전 시리즈는 무엇을 얼마의 비율로 섞을지를 다뤘습니다. 평균-분산과 리스크 패리티 모두 비중의 합이 100%라는 전제 위에 있었습니다. 이번에는 그 전제를 치웁니다. 전체 자산 중 얼마를 걸어야 하는지, 그리고 100%를 넘겨 빌려서까지 걸어야 하는지를 묻습니다.
코드는 kelly.py에 있고, 같은 폴더에 all_weather.py, asset_allocation_basics.py, value_factor.py를 함께 두어야 돌아갑니다. 스크립트 목록은 코드 페이지에 있습니다.
동전 던지기로 시작
이길 확률이 60%인 동전이 있다고 합시다. 이기면 건 돈만큼 따고, 지면 건 돈을 잃습니다. 판마다 기대값이 +20%인 유리한 내기입니다. 이 내기를 1,000번 할 수 있다면 매번 자산의 몇 %를 걸어야 할까요.
“기대값이 플러스니 많이 걸수록 좋다”고 생각하기 쉽습니다. 1만 번씩 시뮬레이션해 봤습니다.
| 매번 거는 비율 | 한 판당 로그 성장률 | 1,000번 뒤 중앙값 | 원금 이상 남은 비율 | 90% 넘게 잃은 비율 |
|---|---|---|---|---|
| 5% | +0.0088 | 6,350배 | 100% | 0% |
| 10% | +0.0150 | 341만 배 | 100% | 0% |
| 20% | +0.0201 | 5.6억 배 | 99.9% | 0% |
| 30% | +0.0147 | 254만 배 | 94.1% | 3.4% |
| 40% | −0.0024 | 0.09배 | 44.0% | 51.2% |
| 50% | −0.0340 | 사실상 0 | 2.1% | 96.9% |
| 60% | −0.0845 | 사실상 0 | 0% | 100% |
20%를 걸 때 중앙값이 5.6억 배로 가장 큽니다. 그보다 적게 걸어도, 많이 걸어도 줄어듭니다. 40%를 걸면 판마다 기대값이 여전히 플러스인데도 절반이 넘는 사람이 90% 이상을 잃습니다.
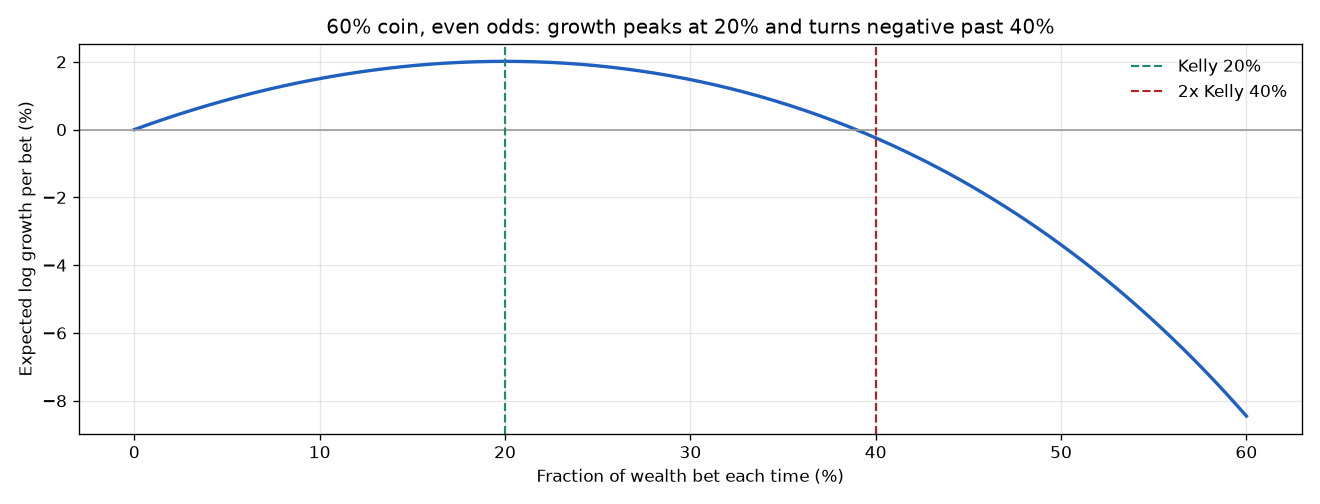
이유는 곱셈입니다. 한 번 이기고 한 번 지면 자산은 (1+f)(1−f) = 1−f²가 됩니다. 원금보다 작습니다. 40%를 걸면 이긴 뒤 진 결과가 0.84입니다. 60% 확률로 이겨도 이 손실을 메우지 못하는 지점이 있고, 그 경계가 40% 근처입니다. 수익률 계산 글에서 본 “10% 오르고 10% 떨어지면 본전이 아니다”가 걸 때마다 반복되는 것입니다. 같은 곱셈 효과가 매일 레버리지를 다시 맞추는 상품에서 어떻게 나타나는지는 레버리지 ETF 글에서 다뤘습니다.
그래서 켈리는 산술 기대값이 아니라 로그 성장률을 최대화합니다. 이 동전에서 답은 이렇게 나옵니다.
p = 0.60
kelly = 2 * p - 1      # 1:1 배당일 때 켈리 비율 = 이길 확률 - 질 확률
# = 0.20
곡선에서 한 가지를 더 봐야 합니다. 켈리의 2배(40%)에서 성장률이 0 근처로 떨어집니다. 켈리보다 적게 걸면 조금 덜 벌 뿐이지만, 많이 걸면 빠르게 망합니다. 이 비대칭이 이 글의 핵심입니다.
주식에 적용하면
주식은 동전과 달리 결과가 두 개가 아니라 연속적입니다. 이때 켈리 비율은 이렇게 근사됩니다.
kelly = (평균수익 - 무위험금리) / 분산
평균-분산 글과 같은 미국 S&P 500 총수익 데이터로 계산합니다. 1972년 1월부터 2020년 7월까지 583개월입니다. 빌린 돈의 이자와 초과수익에 쓰는 무위험 금리는 Fama-French 데이터의 월별 무위험 금리입니다. 원 출처는 Kenneth French Data Library이고, 코드는 같은 파일의 공개 사본을 읽습니다. 그 사본이 2020년 7월에 끝나서 분석도 거기서 잘랐습니다.
| 값 | |
|---|---|
| 연 초과수익 | 6.39% |
| 연변동성 | 12.67% |
| 켈리 배수 | 3.98배 |
켈리 공식은 주식에 자산의 4배를 걸라고 합니다. 가진 돈만큼 사고, 그 세 배를 빌려서 더 사라는 뜻입니다.
48년 동안 주식을 그냥 들고 있기만 해도 좋은 성적이었습니다. 그런데 공식은 그걸로는 한참 부족하다고 말합니다. 정말 그런지 해봤습니다.
과거를 다 보고 켈리대로 걸었다면
매달 초 주식 비중을 정해진 배수로 맞추고, 빌린 돈에는 무위험 금리를 이자로 냅니다. 켈리 배수는 48년 전체 데이터로 구한 값을 씁니다. 미래를 다 알고 정한 최적값입니다.
| 레버리지 | 연평균 | 연변동성 | MDD | 최악의 달 | 48년 뒤 | |
|---|---|---|---|---|---|---|
| 그냥 보유 | 1배 | 10.52% | 12.7% | −49.0% | −20.2% | 129배 |
| 절반 켈리 | 1.99배 | 14.74% | 25.3% | −77.3% | −40.2% | 796배 |
| 켈리 | 3.98배 | 15.58% | 50.6% | −98.9% | −80.6% | 1,133배 |
| 켈리 2배 | 7.96배 | 파산 | −100% | 0 |
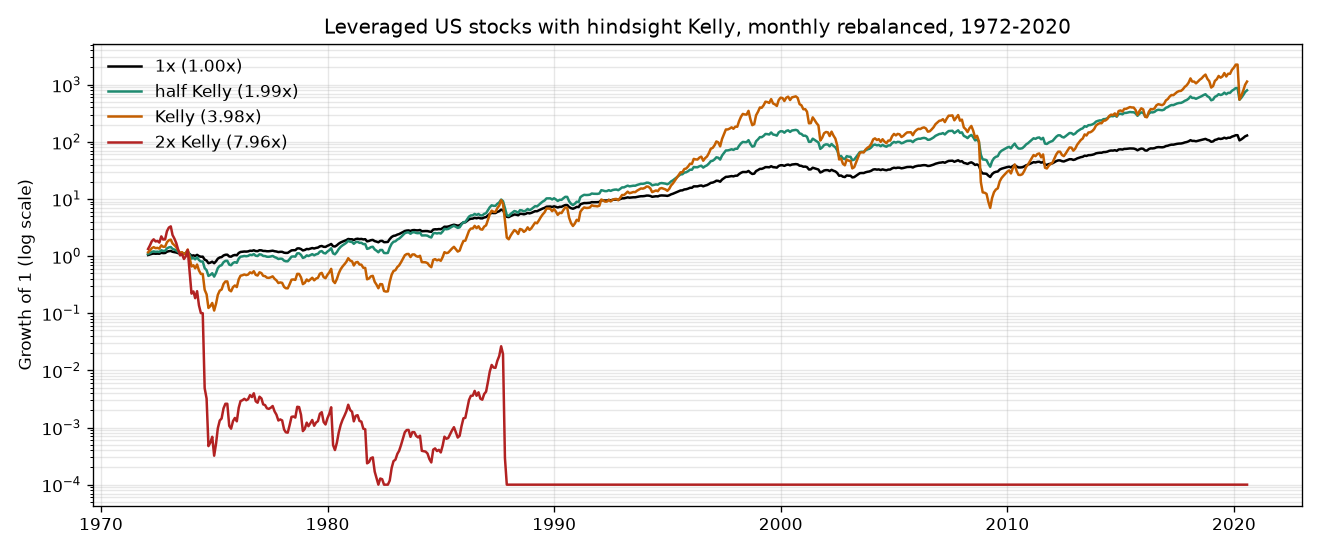
켈리는 약속을 지켰습니다. 48년 뒤 1,133배로, 그냥 보유한 129배의 거의 9배입니다. 연평균도 15.6%로 가장 높습니다.
그 대가가 MDD −98.9%입니다. 2000년 8월 고점에서 2009년 3월까지 자산의 98.9%가 사라졌습니다. 1억이 110만 원이 된 것입니다. 2008년 10월 한 달에만 −80.6%였습니다. 이 곡선을 끝까지 따라간 사람은 수학적으로 최적이었지만, 그 9년을 버틴 사람은 현실에 거의 없을 것입니다.
켈리 2배는 1974년에 이미 자산의 99.97%를 잃었고, 1987년 11월 폭락에서 파산했습니다. 동전 던지기와 같은 결과입니다. 켈리의 2배에서는 성장률이 0이 되고, 그 너머는 파산으로 가는 길입니다.
이 데이터는 실제보다 순하다
한 가지 짚어둘 것이 있습니다. 이 블로그에서 쓰는 실러 교수의 S&P 500 자료는 한 달 동안의 일별 종가를 평균한 값입니다. 그래서 하루짜리 폭락이 여러 달에 나뉘어 들어갑니다. 1987년 10월 19일 블랙먼데이에 S&P 500은 하루에 20% 넘게 떨어졌는데, 이 자료에서는 10월 −11.9%, 11월 −12.3%로 나뉩니다.
이 자료로는 한 달 만에 파산하는 레버리지가 4.95배입니다. 실제 일별 가격으로 4배를 들고 있었다면 블랙먼데이 하루에 80%를 잃고, 증거금 요구에 강제로 청산됐을 것입니다. 위 표의 켈리 성적은 현실에서는 나오지 않았을 가능성이 큽니다.
문제는 켈리 배수를 모른다는 것
위 실험은 48년 뒤의 답을 미리 알고 한 것입니다. 실제로는 켈리 배수를 과거 데이터로 추정해야 합니다. 그리고 평균-분산 글에서 본 문제가 여기서도 그대로 터집니다. 켈리 공식의 분자는 기대수익입니다.
48년 데이터로 계산한 연 초과수익 6.39%의 95% 신뢰구간은 2.81%에서 9.97%입니다. 이걸 켈리 배수로 바꾸면 이렇게 됩니다.
| 연 초과수익 | 켈리 배수 | |
|---|---|---|
| 신뢰구간 아래 끝 | 2.81% | 1.75배 |
| 점추정치 | 6.39% | 3.98배 |
| 신뢰구간 위 끝 | 9.97% | 6.21배 |
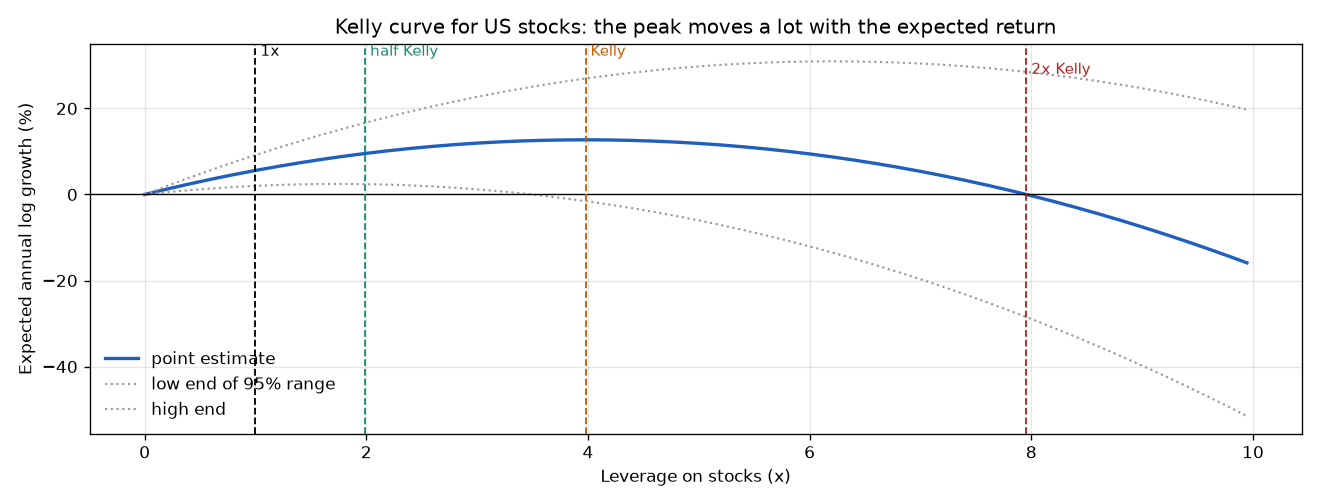
48년치 데이터가 말해줄 수 있는 것은 “켈리 배수는 1.75배에서 6.21배 사이 어딘가”라는 것뿐입니다. 그림의 아래쪽 점선이 신뢰구간 아래 끝입니다. 진짜 기대수익이 그 정도라면 점추정치의 켈리 3.98배는 이미 성장률이 마이너스인 구간입니다.
동전 던지기에서 본 비대칭을 여기에 겹쳐 보면 결론이 나옵니다. 켈리를 과소평가하면 조금 덜 벌고, 과대평가하면 망합니다. 그런데 기대수익을 모르니 어느 쪽인지도 모릅니다.
과거 10년으로 켈리를 추정해 쓰면
실제 투자자처럼 해봤습니다. 매년 1월, 직전 10년 데이터로 켈리 배수를 다시 계산하고 그 배수로 1년을 운용합니다. 음수가 나오면 주식을 사지 않습니다. 1982년부터 2020년 7월까지입니다.
| 해 | 추정된 켈리 배수 |
|---|---|
| 1982~83 | 0배 (직전 10년 초과수익이 마이너스) |
| 1990 | 4.95배 |
| 1996 | 7.66배 |
| 1998 | 14.07배 |
| 2001 | 11.86배 |
| 2008 | 2.03배 |
| 2009~10 | 0배 |
| 2019 | 11.29배 |
| 2020 | 13.73배 |
추정치는 0배에서 14배 사이를 오갔습니다. 그리고 그 움직임이 정확히 거꾸로였습니다.
1998년 1월, 직전 10년(1988~1997)은 미국 주식의 대세 상승기였습니다. 공식은 14배를 가리켰습니다. 1998년 7월까지 이 전략은 자산을 7,736배로 불려 놓은 상태였습니다. 1998년 8월, 러시아 채무불이행으로 시작된 위기에 주식이 이 자료 기준 한 달에 7% 빠졌습니다. 14배면 −98%입니다. 이자까지 더해 파산했습니다.
반대로 2009년과 2010년 1월, 직전 10년에 IT 거품 붕괴와 금융위기가 다 들어 있었습니다. 공식은 0배, 주식을 사지 말라고 했습니다. 그 뒤 강세장의 초반을 놓쳤습니다.
절반 켈리는 조금 더 버텼습니다. 462배까지 불렸다가, 2020년 1월 추정치 13.73배의 절반인 6.86배로 2020년 3월 코로나 폭락(−18.9%)을 맞고 파산했습니다.
| 연평균 | MDD | 결과 | |
|---|---|---|---|
| 그냥 보유 (1배) | 11.52% | −49.0% | 67배 |
| 추정 켈리 | −100% | 1998년 8월 파산 | |
| 추정 켈리 절반 | −100% | 2020년 3월 파산 |
과거로 추정한 켈리는 오른 뒤에 크게 걸고, 떨어진 뒤에 걸지 않는 방향으로 움직였습니다. 좋은 10년 뒤에는 기대수익이 높게 추정되고 변동성은 낮게 추정됩니다. 켈리 공식은 기대수익을 분산으로 나누기 때문에, 두 추정의 오차가 한쪽으로 겹쳐 배수가 크게 튑니다.
절반 켈리라는 타협
그래서 켈리를 실제로 쓰는 사람들은 대부분 절반 켈리나 그보다 작은 비율을 씁니다. 이유가 수식에 있습니다.
정규분포 근사에서 성장률은 거는 비율에 대한 포물선입니다. 켈리 비율의 절반을 걸면 성장률은 켈리의 75%가 나오고 변동성은 정확히 절반이 됩니다. 성장의 4분의 1을 내주고 흔들림을 절반으로 줄이는 거래입니다.
더 중요한 것은 추정 오차에 대한 여유입니다. 진짜 켈리 배수가 추정치의 절반밖에 안 되더라도, 절반 켈리를 걸었다면 정확히 켈리를 건 셈이 됩니다. 과대평가의 비용이 파산이라는 것을 생각하면, 이 여유는 보험료로 싼 편입니다.
다만 위 실험에서 보듯 추정치 자체가 14배로 튀면 절반도 7배입니다. 절반 켈리는 추정 오차를 반으로 줄여줄 뿐, 추정이 크게 틀리는 것까지 막아주지는 못합니다. 그래서 켈리를 쓰더라도 레버리지 상한을 따로 두는 것이 보통입니다.
정리하면
- 켈리 공식은 반복되는 유리한 내기에서 장기 성장률을 최대로 만드는 비율을 줍니다. 산술 기대값이 아니라 로그 성장률을 최대화합니다.
- 켈리보다 적게 걸면 조금 덜 벌고, 켈리의 2배를 걸면 성장률이 0이 되고, 그 너머는 기대값이 플러스여도 파산으로 갑니다.
- 미국 주식에 대한 켈리 배수는 3.98배였습니다. 미래를 다 알고 따랐다면 48년에 1,133배를 벌었지만 중간에 −98.9%를 거쳤습니다. 월평균 자료가 폭락을 누그러뜨린 결과라 현실은 더 나빴을 것입니다.
- 기대수익의 95% 구간이 넓어서 켈리 배수도 1.75배에서 6.21배까지 퍼집니다. 과거 10년으로 추정해 쓰면 1998년에 14배를 걸었다가 파산했고, 절반 켈리도 2020년에 파산했습니다.
- 켈리가 실전에 주는 교훈은 “4배를 걸어라”가 아니라 “아무리 좋은 전략이라도 너무 크게 걸면 망한다, 그 경계는 생각보다 가깝다”입니다.
몬테카를로 글에서 MDD가 순서의 운이라고 했습니다. 레버리지는 그 운을 배수로 키웁니다. 순서가 나쁘게 오면 1배에서는 버틸 수 있던 낙폭이 4배에서는 끝이 됩니다.
다음 글에서는 개별 포지션 쪽에서 같은 문제를 봅니다. 추세추종과 손절 규칙입니다. 손절이 정말 손실을 줄이는지, 아니면 비용만 늘리는지 데이터로 확인합니다.
2026-09-28 수정: 절반 켈리의 최악의 달을 −40.3%에서 −40.2%로 고치고, 추정 켈리가 자산을 7,736배로 불린 시점을 1998년 7월로 밝혔으며, 2009~2010년에 0배를 가리킨 공식이 놓친 것을 “그 뒤 10년의 강세장”에서 “강세장의 초반”으로 바로잡았습니다.
참고 자료
- Kelly, J. L. (1956). A New Interpretation of Information Rate. Bell System Technical Journal, 35(4).
이 글은 학습과 정보 공유 목적으로 작성되었으며, 특정 종목이나 상품에 대한 투자 권유가 아닙니다. 본문의 수익률은 거래비용과 세금을 반영하지 않은 과거 데이터이며 미래 성과를 보장하지 않습니다. 레버리지는 원금 전액 이상의 손실을 낼 수 있습니다. 투자의 판단과 책임은 투자자 본인에게 있습니다.